 简体中文
 繁體中文
 English
主管或受理机构
美国银行及适用的联邦、州合规框架
具体受理单位和权限以美国银行及适用的联邦、州合规框架最新公开资料为准。
按美国银行及适用的联邦、州合规框架现行规则整理适用范围、办理资料、费用预算与后续维护。
美国商业银行账户由银行按自身客户接纳政策和联邦、州合规要求审批,不是公司注册后的自动权利。公司成立证书、EIN和银行开户互相独立;金融科技账户或支付账户也不一定等同于银行存款账户。
申请前应确定开户实体、经营州、实际管理和签字人、客户与供应商地区、收付款币种、预计交易和现金或虚拟资产接触。银行可能要求负责人到场,也可能采用远程验证,最终方式由具体银行决定。
若开户主体同时经营受监管的金钱服务,还应分别核对美国FinCEN联邦MSB登记与反洗钱义务及美国州级货币传输许可(MTL)要求;取得银行账户不能代替这些登记或许可。
重要提示:开户由银行独立审批;非居民股东、行业和交易地区会影响要求。
美国银行及适用的联邦、州合规框架
具体受理单位和权限以美国银行及适用的联邦、州合规框架最新公开资料为准。
美国公司银行账户开户支持
开户由银行独立审批;非居民股东、行业和交易地区会影响要求。
资料一致性与业务真实性
内容已结合监管机关公开规则、申请材料结构和实际业务流程交叉核对。
以下内容用于划定美国银行开户的项目范围;最终应以实际业务和官方批复为准。
围绕开户资料整理整理资料、差距和后续执行事项。
围绕EIN、业务和受益所有人说明整理资料、差距和后续执行事项。
围绕银行尽调问答支持整理资料、差距和后续执行事项。
美国银行及适用的联邦、州合规框架通常会从主体、人员、业务真实性和风险控制等方面审查;不同项目的材料深度会有差异。
官方资料:FDIC BankFind银行身份及存款保险资格查询。递交前应再次核对最新表格、费用、时限和技术要求。
准备公司注册文件、董事、股东、最终受益所有人及授权联系人资料。
说明申请美国公司银行账户开户支持的目的、客户或交易对手、地区、预计规模及实际资金流。
按办理机构要求提供地址、资金来源、合同、税务或业务证明。
识别制裁、反洗钱、税务、申报及后续维护要求,并指定内部负责人。
没有适用于所有项目的统一金额;应按实际办理事项、注册地、许可类别、业务规模及主管机关现行规则核算。
应先确认董事、公司秘书、合规、财务及本地联系人等法定角色,再按实际业务配置有权履职的人员。
注册地址、实际办公室、银行通讯地址和牌照所需处所并非同一概念。租约、用途、人员驻场和记录保存要求须按司法辖区及具体服务核对。
预算应区分法定费用、资本或保证金、公司及处所成本、人员成本和专业服务费。没有官方依据时不写固定总价或保证下牌周期。
| 预算项目 | 计费依据 | 核对要点 |
|---|---|---|
| 政府或主管机关费用 | 不属于政府发牌事项;按主管机关、银行或服务提供者的现行收费表核算。 | 只引用主管机关现行收费表;第三方服务费不得包装成政府费。 |
| 资本、保证金与保险 | 没有适用于所有项目的统一金额;应按实际办理事项、注册地、许可类别、业务规模及主管机关现行规则核算。 | 资本不是服务费,也不得以临时借款或无法解释来源的资金满足。 |
| 公司设立与法定维护 | 按注册地、股本、注册代理、秘书、注册地址、年报及税务申报分别报价。 | 公司成立不等于牌照获批或银行开户获批。 |
| 办公室与人员 | 按租约、押金、面积、用途、当地薪酬、签证及驻场要求核算。 | 先确认监管接受的实质要求,再签租约或聘任人员。 |
| 制度、系统与专业服务 | 按业务复杂度核算 AML/KYC、制裁筛查、交易监控、网络安全、审计、法律意见、翻译和公证。 | 报价应列明范围、假设、第三方费用和补件次数。 |
流程长短取决于业务复杂度、资料完整度及美国银行及适用的联邦、州合规框架或受理机构的查询,不宜承诺固定获批时间。
确认美国公司银行账户开户支持的目标、办理地区、主体和预期用途。
对照美国银行及适用的联邦、州合规框架及实际受理机构要求,识别资料和业务实质缺口。
整理主体、人员、业务、资金来源和证明文件,确保各文件说法一致。
按要求递交资料,跟进补件、澄清、面谈或远程核验。
在办理完成后建立申报、续期、资料更新和风险复核日历。
开户后应使交易与申报的业务模式一致,保留合同和资金来源证据,并及时更新所有权、签字人、地址、税务居民、产品和交易地区。异常入账、代收代付或长期休眠可能触发复核、限制或关户。
开户主体和州注册文件可先核对美国公司注册与主体文件要求;受监管客户还须说明实际许可及业务范围。
2026年应核对银行是否为受保存款机构、账户是否适用FDIC保险及其法定限额,并区分银行账户、EMI或支付平台余额。任何中介都不能保证开户、维持账户或绕过银行尽调。
官方核对入口:美国SBA商业银行账户准备指南。
信息更新说明:监管范围、资本、人员、费用、时限和持续义务可能调整,正式办理前应以主管机构现行规则、表格及个案批复为准。
以下清单用于美国银行开户的准备与沟通,帮助把业务描述与可核对材料对应;具体提交项目应按适用机关或受理机构要求确定。
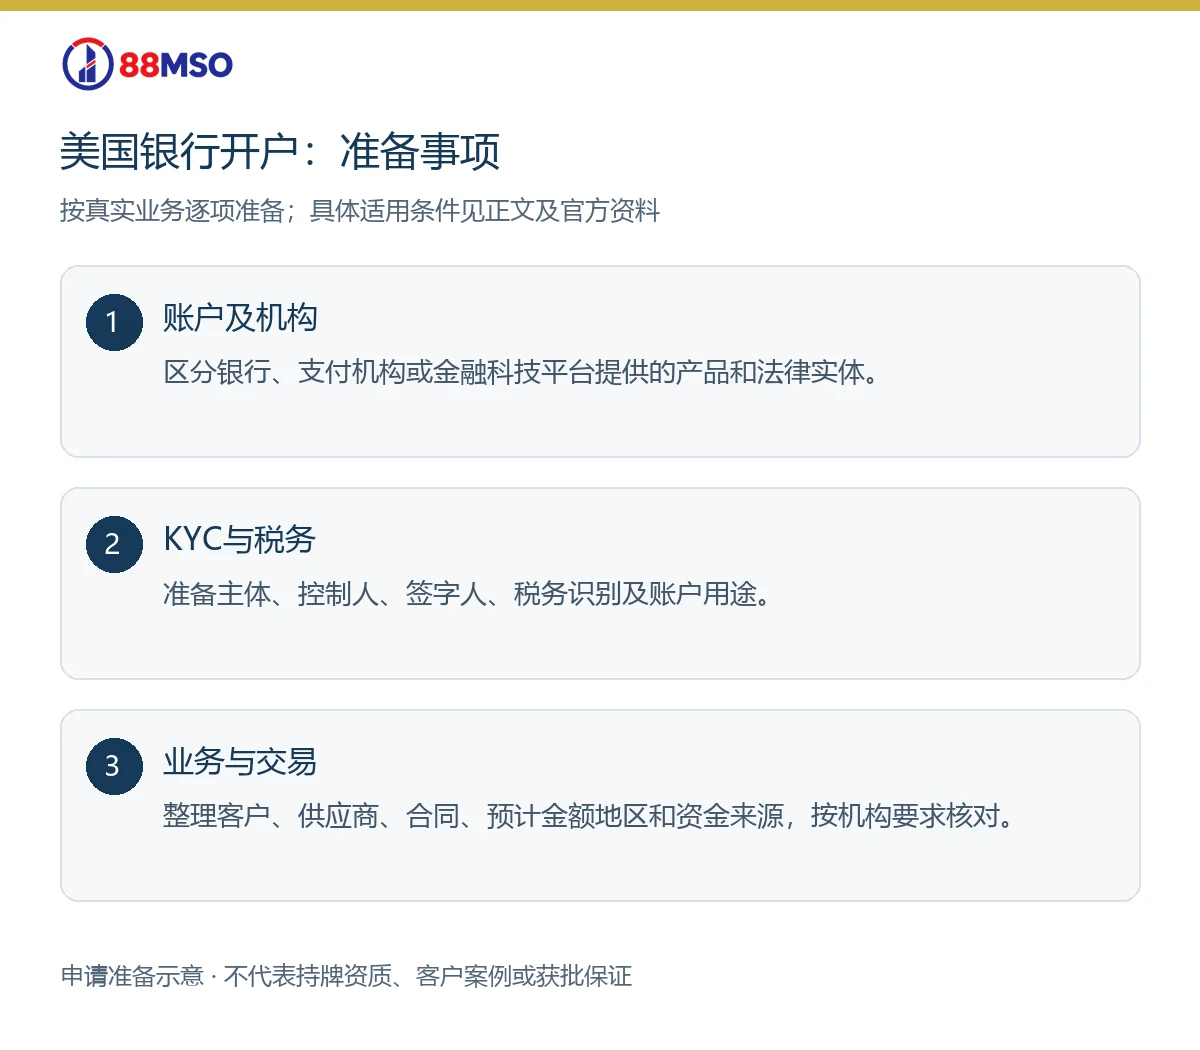
美国商业银行账户由银行按自身客户接纳政策和联邦、州合规要求审批,不是公司注册后的自动权利。公司成立证书、EIN和银行开户互相独立;金融科技账户或支付账户也不一定等同于银行存款账户。 申请前应确定开户实体、经营州、实际管理和签字人、客户与供应商地区、收付款币种、预计交易和现金或虚拟资产接触。银行可能要求负责人到场,也可能采用远程验证,最终方式由具体银行决定。
官方依据: 美国小企业管理局官方企业指南
常见资料包括成立文件、EIN、经营协议或章程、董事或成员决议、受益所有人和签字人身份证明、美国地址或业务联系、网站、合同、发票、资金与财富来源、许可证、税务身份及预计交易说明。
开户后应使交易与申报的业务模式一致,保留合同和资金来源证据,并及时更新所有权、签字人、地址、税务居民、产品和交易地区。异常入账、代收代付或长期休眠可能触发复核、限制或关户。
2026年应核对银行是否为受保存款机构、账户是否适用FDIC保险及其法定限额,并区分银行账户、EMI或支付平台余额。任何中介都不能保证开户、维持账户或绕过银行尽调。 最新规则见美国SBA商业银行账户准备指南。
这些材料共同用于验证业务真实性。产品名称、交易对手、地区、金额、结算周期及收付款路径若相互矛盾,会增加补件或拒绝风险。申请前应逐项核对网站宣传、业务计划、合同样本、预计交易表和面谈答案,避免夸大尚未开展的业务。
是否可以远程办理取决于美国银行及适用的联邦、州合规框架当时的流程、客户类型和核验结果。银行可能要求董事、授权签字人或最终受益所有人视频核验、面谈或到访;在安排行程前,应由银行确认具体人员、文件原件、认证或翻译要求。
没有对所有客户适用的固定周期。资料完整度、所有权复杂度、行业、交易地区、制裁筛查、补件速度和银行内部资源都会影响时间。合理项目计划应包含预审、正式递交、尽调问答、可能的面谈和账户启用,而不是把某个历史案例当成保证。
不能一概而论,但这类业务通常需要更完整地解释许可状态、平台规则、客户筛选、退款与拒付、资金隔离、交易监测及高风险国家控制。若业务涉及受监管活动,应先取得或确认相关许可,不应通过模糊描述降低表面风险。
可以先分析原因,但不应隐瞒既往申请或关闭账户的事实。应区分材料不完整、业务不符合银行偏好、无法说明资金来源或合规控制不足,并在可验证整改完成后再决定是否申请同一银行或选择更匹配的机构。
应按开户时申报的用途使用账户,保存合同、发票、物流或服务交付和资金来源记录,及时更新董事、股东、地址、业务及税务资料,并认真回应定期复核。交易模式发生重大变化前,宜主动确认银行是否需要补充资料。
开户材料及费用由目标银行公布;美国SBA商业银行账户准备指南提供一般准备说明。FDIC BankFind银行身份及存款保险资格查询用于核验机构和保险资格,不是开户申请清单,也不表示申请必获批准。
开户主体和州注册文件可先核对美国公司注册与主体文件要求;受监管客户还须说明实际许可及业务范围。
政府或主管机关费用应能对应官方收费表、付款通知或收据;资本、保证金、保险、办公室、人员、系统、审计、法律、翻译及顾问服务均属独立预算项目。正式报价应列明币种、税费、第三方支出、适用假设和不包含事项。
应先确认申请主体、法定注册地址、实际管理地点、客户接待地点和记录保存地点的区别,再核算注册费、代理或秘书、租金、押金、装修、通讯、保险、签证和本地人员。先租办公室再判断监管边界,可能造成不可回收成本。
可为每项开户文件记录所需形式、签署人、出具日期、是否需要认证或翻译,以及银行是否还需查验原件。是否接受扫描件、电子签署或远程核验应向目标银行确认,不能把一家银行的清单推广为所有银行的要求。文件格式与资料清单可结合美国SBA商业银行账户准备指南核对;受理决定仍由银行作出。
不一定。机构会独立决定接受条件、核验及是否要求到场,不能把平台宣传视为所有银行政策。
不能作此推定。应核对具体银行安排、账户法律性质、资金持有及适用保障条件,而非只看应用名称。
美国SBA列举的常见资料包括企业成立文件、所有权协议及适用的营业许可;独资经营者可能使用社会安全号码。目标银行可以要求更多身份、控制人及业务证明,所以EIN不是完整开户材料清单。参阅美国SBA企业银行账户常见文件说明。
IRS网上工具有条件,例如主要经营地在美国或其领地,以及提供负责人的SSN或ITIN。不能在线申请的情况,应按IRS指引核对电话、传真或邮寄等适用渠道;不应因持有美国公司证书就认定符合网上流程。参阅美国IRS申请EIN的网上资格与其他渠道。
不是。FDIC列明,共同基金、股票与债券、年金、保险、加密资产等不是其保障的存款产品,即使通过银行提供也不能据此认定受保。应把银行的合资格存款账户与投资产品分别核对。参阅美国FDIC受保存款与不受保金融产品说明。