 简体中文
 繁體中文
 English
监管机构
美国各州金融监管机关及 NMLS
具体受理单位和权限以美国各州金融监管机关及 NMLS最新公开资料为准。
按美国各州金融监管机关及 NMLS现行规则整理许可范围、申请条件、费用预算与持续监管。
美国Money Transmitter License(MTL)主要由各州监管,并通常通过NMLS办理申请和维护。它与FinCEN联邦MSB登记并行:联邦登记解决BSA/AML身份,各州牌照解决在该州经营汇款和消费者保护权限。
企业必须按客户所在地、资金接收和传递、虚拟货币、钱包、代理及豁免逐州分析。一个州的牌照不能自动覆盖全国,银行代理、支付处理商或软件豁免也不能未经法律分析直接套用。
重要提示:美国没有一张 MTL 覆盖全部州;还应评估 FinCEN MSB 登记。
美国各州金融监管机关及 NMLS
具体受理单位和权限以美国各州金融监管机关及 NMLS最新公开资料为准。
州级 Money Transmitter License
美国没有一张 MTL 覆盖全部州;还应评估 FinCEN MSB 登记。
许可范围与持续义务
内容已结合监管机关公开规则、申请材料结构和实际业务流程交叉核对。
以下内容用于划定美国 MTL 州级支付牌照的项目范围;最终应以实际业务和官方批复为准。
申请文件应说明州内或跨州货币传输的产品、客户、渠道、交易流程、收入模式和控制措施。
申请文件应说明法币或虚拟货币转移(视州法)的产品、客户、渠道、交易流程、收入模式和控制措施。
申请文件应说明储值、汇票或相关支付服务的产品、客户、渠道、交易流程、收入模式和控制措施。
美国各州金融监管机关及 NMLS通常会从主体、人员、业务真实性和风险控制等方面审查;不同项目的材料深度会有差异。
官方资料:美国NMLS许可状态查询。递交前应再次核对最新表格、费用、时限和技术要求。
逐项说明拟开展的州内或跨州货币传输、法币或虚拟货币转移(视州法)、储值、汇票或相关支付服务,包括客户、地区、渠道、产品和资金流。
披露股东、最终控制人、董事及关键人员,并准备诚信、经验和资金来源证明。
建立职责分工、利益冲突、投诉、外包、业务连续性、网络安全和财务控制。
根据风险评估建立客户尽调、持续监测、制裁筛查、可疑交易报告、记录保存和培训机制。
不能只依据单一数字判断。应区分法定最低资本、监管资本、保证金、保险、客户资产保障和足以维持运营的财务资源,并按申请范围和业务规模核对美国各州金融监管机关及 NMLS现行规则。资金来源、财务预测和压力情景也应可以解释及验证。本项目还应特别注意:美国没有一张 MTL 覆盖全部州;还应评估 FinCEN MSB 登记。
通常要先稳定申请主体、股权链、最终受益所有人、董事及负责业务和合规的关键人员,并准备身份、履历、诚信、专业经验和资金来源证明。美国各州金融监管机关及 NMLS会结合职责是否真实、人员是否有足够权限与时间、利益冲突及汇报关系判断治理安排,而不只看职位名称。
办公室、注册地址和记录保存地点应分别核对。监管机关如要求本地实质,不得以仅收信的虚拟地址替代实际管理、客户服务、系统控制和档案查阅安排。
美国MTL费用必须按实际申请州逐项核对
| 预算项目 | 计费依据 | 核对要点 |
|---|---|---|
| MTL申请及年度费用 | 申请费、年度评估费、分支机构或代理费及NMLS费用由各州分别规定。收费表须查看实际申请州及NMLS页面,不能按关键人员数量套用全国公式。 | 政府费应与资本、担保债券、许可投资、保险及专业服务成本分开。 |
| 资本、保证金与保险 | 不能只依据单一数字判断。应区分法定最低资本、监管资本、保证金、保险、客户资产保障和足以维持运营的财务资源,并按申请范围和业务规模核对美国各州金融监管机关及 NMLS现行规则。资金来源、财务预测和压力情景也应可以解释及验证。本项目还应特别注意:美国没有一张 MTL 覆盖全部州;还应评估 FinCEN MSB 登记。 | 资本不是服务费,也不得以临时借款或无法解释来源的资金满足。 |
| 公司设立与法定维护 | 按注册地、股本、注册代理、秘书、注册地址、年报及税务申报分别报价。 | 公司成立不等于牌照获批或银行开户获批。 |
| 办公室与人员 | 按租约、押金、面积、用途、当地薪酬、签证及驻场要求核算。 | 先确认监管接受的实质要求,再签租约或聘任人员。 |
| 制度、系统与专业服务 | 按业务复杂度核算 AML/KYC、制裁筛查、交易监控、网络安全、审计、法律意见、翻译和公证。 | 报价应列明范围、假设、第三方费用和补件次数。 |
流程长短取决于业务复杂度、资料完整度及美国各州金融监管机关及 NMLS或受理机构的查询,不宜承诺固定获批时间。
把产品、客户、地区、渠道和资金流映射至州级 Money Transmitter License的许可范围。
确定申请主体、股权、董事、关键人员、办公场所及外包安排。
准备业务计划、财务预测、组织架构、风险评估和各项合规政策。
向美国各州金融监管机关及 NMLS递交申请,回应补件、面谈、系统演示或现场检查。
核对许可条件,在开展业务前完成资本、人员、系统、客户资产和申报安排。
持牌人须按州维护净值、保证金和许可投资,提交季度或年度报告、审计资料及续牌,并及时报告控制权、负责人、地址、代理和重大事件。NMLS记录和FinCEN登记也须同步更新。
联邦登记与州级许可的边界可参考美国MSB登记与MTL州级许可的区别,并另核对美国FinCEN MSB登记与合规要求。 持牌、登记或会员状态的维护事项可结合牌照续期、申报与维护服务范围整理。
各州申请费、年度评估费和NMLS费用并不统一,没有按关键人员数量计费的全国公式。
CSBS MTMA提供净值、担保债券和许可投资的示范标准。截至2026年9月,31个州已全部或部分采纳,各州实施和解释仍有差异。它不是已在全国统一生效的单一牌照法。
州级申请要求须按实际经营州核对。例如涉及纽约州时,应阅读纽约州DFS汇款业务许可申请要求。NMLS Consumer Access用于查询许可状态,不是各州申请材料清单。
信息更新说明:监管范围、资本、人员、费用、时限和持续义务可能调整,正式办理前应以主管机构现行规则、表格及个案批复为准。
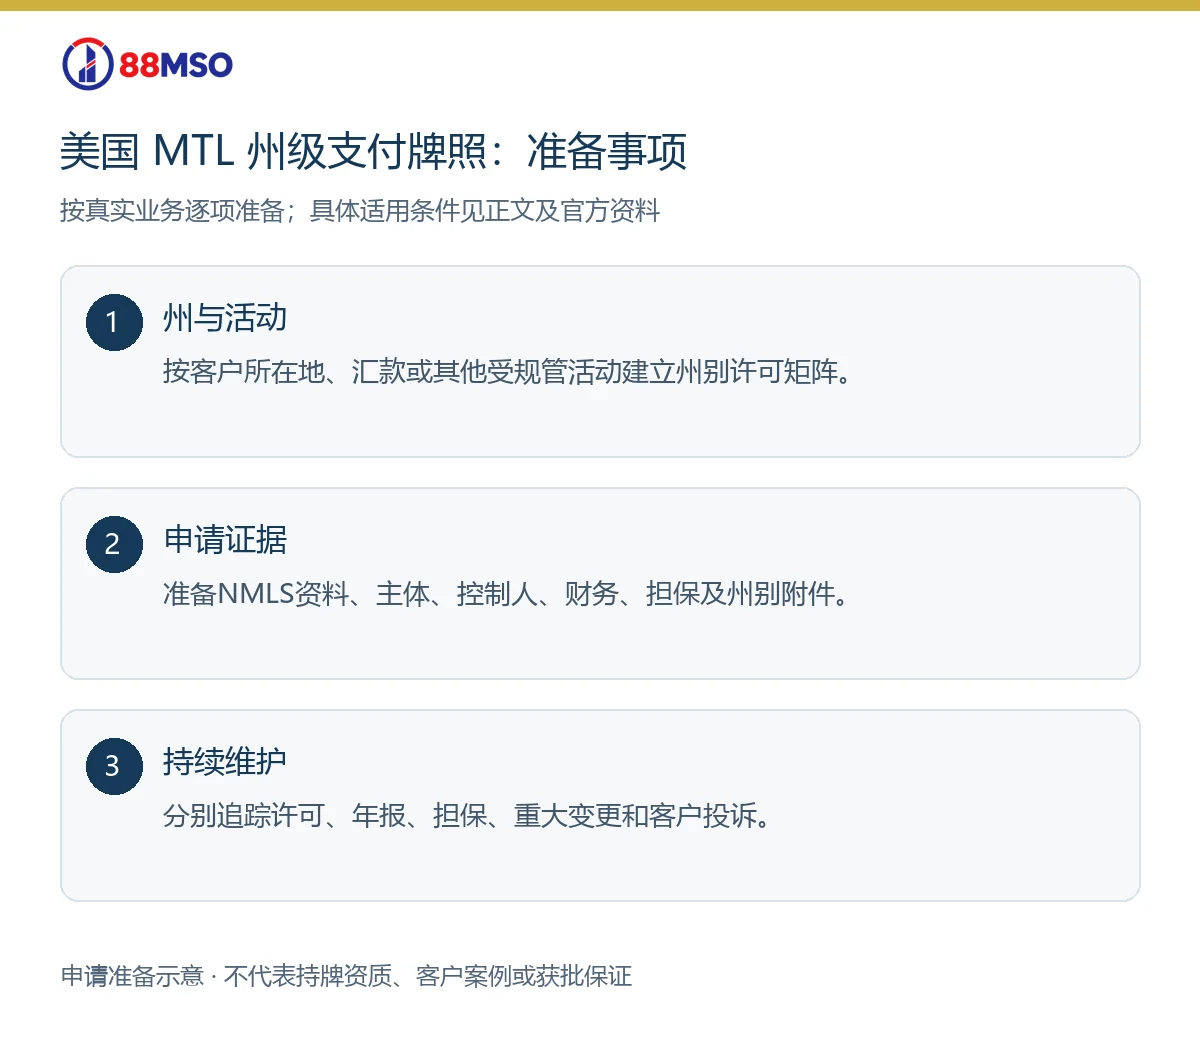
以下清单用于美国 MTL 州级支付牌照的准备与沟通,帮助把业务描述与可核对材料对应;具体提交项目应按适用机关或受理机构要求确定。
以美国公司作为申请主体时,可先核对美国公司注册与设立要求。公司设立与本页所述的牌照、登记或会员申请属于不同程序。
美国Money Transmitter License(MTL)主要由各州监管,并通常通过NMLS办理申请和维护。它与FinCEN联邦MSB登记并行:联邦登记解决BSA/AML身份,各州牌照解决在该州经营汇款和消费者保护权限。 企业必须按客户所在地、资金接收和传递、虚拟货币、钱包、代理及豁免逐州分析。一个州的牌照不能自动覆盖全国,银行代理、支付处理商或软件豁免也不能未经法律分析直接套用。
官方依据: 纽约州金融服务局汇款机构监管资料
州申请通常要求所有权和管理层背景、指纹和调查、商业计划、财务报表、最低净值、保证金、许可投资、银行和资金流、AML、信息安全、业务连续性、消费者投诉及代理管理。数额因州而异。
纽约州年度报告须由合资格人士编制,并在公历年度结束后120日内提交;其他州规则不同。
持牌人还须按州维护净值、担保债券、许可投资和保险安排,提交定期报告、审计资料及续期申请,并及时报告控制权、负责人、地址、代理和重大事件。NMLS记录和FinCEN登记也须同步更新。
2026年可参考CSBS《Money Transmission Modernization Act》推动的统一标准,但各州采纳和差异仍需逐州核对;不得以单一“全美MTL”报价掩盖州覆盖范围。 最新规则见美国NMLS许可状态查询。
制度应根据本公司的客户、国家或地区、产品、渠道和交易特征形成企业风险评估,并落到客户尽调、受益所有人识别、持续监控、制裁与政治公众人物筛查、可疑交易升级与报告、记录保存、员工培训和独立测试。直接套用通用模板、没有阈值依据或无法展示操作记录,通常不足以证明制度能够实际运行。
不能只依据单一数字判断。应区分法定最低资本、监管资本、保证金、保险、客户资产保障和足以维持运营的财务资源,并按申请范围和业务规模核对美国各州金融监管机关及 NMLS现行规则。资金来源、财务预测和压力情景也应可以解释及验证。本项目还应特别注意:美国没有一张 MTL 覆盖全部州;还应评估 FinCEN MSB 登记。
答案取决于当地法律、州级 Money Transmitter License的申请资格、拟开展的活动及外包模式。即使规则没有统一规定某个职位或面积,美国各州金融监管机关及 NMLS仍可能关注决策、记录、客户服务、风险管理和监管沟通是否具有足够当地实质;在租赁场地或聘任人员前,应先核对个案要求。
审查时间受申请完整度、业务复杂度、关键人员适格性、监管查询、面谈或系统演示及第三方证明影响,不宜承诺固定获批日期。项目计划应分别列出准备、递交、补件、技术整改和获批后启用阶段,并保留足够缓冲;只有主管机构能够决定是否受理及批准。
通常不会。申请人应完成供应商尽调,说明数据流、服务水平、审计权、分包、信息安全、业务连续性和退出安排,并保留对规则、阈值、告警处置和重大事故的监督能力。最终是否允许外包及需要何种通知或批准,应按美国各州金融监管机关及 NMLS的现行规定核对。
不应把已经递交、正在审查或完成公司注册描述为已经获批。正式开展受监管活动、主动招揽客户、收取客户资金或发布可能令人误解的牌照声明前,应确认许可已经生效、业务没有超出批准范围,并同时核对目标客户所在地的跨境营销规则。
常见事项包括续期或年费、监管申报、财务或合规审计、培训、记录保存、投诉处理、客户资产和资本监控,以及对股权、董事、关键人员、地址、业务范围、系统和重大事故的通知或事前批准。应建立合规日历和变更审批流程,并定期从美国各州金融监管机关及 NMLS获取规则更新。
州级许可的法规、材料和收费须按实际经营州核对。例如纽约州DFS汇款业务许可申请要求只说明纽约州的制度。NMLS Consumer Access许可状态查询用于核验许可状态,不能替代各州的申请要求。
联邦登记与州级许可的边界可参考美国MSB登记与MTL州级许可的区别,并另核对美国FinCEN MSB登记与合规要求。 持牌、登记或会员状态的维护事项可结合牌照续期、申报与维护服务范围整理。
美国MTL费用按实际申请州核算,没有全国统一金额;资本、担保债券及保险不是政府申请费。
纽约州年度报告须由合资格人士编制,并在公历年度结束后120日内提交;其他州规则不同。
应先确认申请主体、法定注册地址、实际管理地点、客户接待地点和记录保存地点的区别,再核算注册费、代理或秘书、租金、押金、装修、通讯、保险、签证和本地人员。先租办公室再判断监管边界,可能造成不可回收成本。
不能。联邦反洗钱登记与各州货币传输许可为不同层面,是否适用须按州、业务及例外分别判断。
不能作此推定。应建立目标州清单,核对各州法律、实际业务触发和获准状态,NMLS系统记录也不是全国统一许可。
需要。纽约DFS说明可以沿用已有NMLS公司记录,无需重复建立,但仍必须补齐纽约州专属资料。系统记录共用不意味着各州审核条件相同。具体依据见纽约DFS汇款牌照NMLS及州专属材料要求。
必须收到全部必需信息、文件及费用后,申请才会被视为完整。审核过程中DFS仍可要求补充证据;应保存NMLS识别编号并按要求在提交材料中注明。具体依据见纽约DFS汇款牌照完整申请提交要求。
DFS从财务状况、内控与审计、法律监管合规、管理以及系统技术五方面评估。代理监督、整改跟进和技术控制均在检查范围内;严重缺陷可能引起罚款或牌照暂停、撤销等措施。具体依据见纽约DFS汇款机构FILMS检查标准。