简体中文
 繁體中文
 English
英国FCA投资公司授权:现行IFPR资本要求与CASS客户资产保护
官方核验更新(2026年8月):FCA已自2022年1月1日起实施投资公司审慎制度(IFPR)。“IFPRU 730k”属于旧制度和市场沿用称谓,现行资本要求应按MIFIDPRU下的永久最低资本、固定间接费用要求及K因子要求评估,CASS义务则取决于具体权限和是否持有客户资金或资产。 具体规则见英国金融行为监管局IFPR专题。
随着跨境财富管理、经纪服务、机构销售与资产配置业务加速全球化,英国FCA牌照是跨境业务规划的一项选择。市场旧称“IFPRU 730k”不能代表现行统一授权类别。IFPR是投资公司审慎制度,业务权限仍须逐项申请及核对;取得FCA授权不自动保证银行合作或其他市场准入。
但现实中,很多申请人把重点放在“拿牌”本身,却忽略了FCA真正重视的两件事:持续资本充足与客户资金(CASS)保护机制。如果这两项理解不到位,即便牌照批了,后续监管抽查、审计或业务扩展阶段也可能出现重大合规压力。
本文围绕英国投资公司授权、现行IFPR审慎要求及适用的CASS客户资金规则,梳理业务权限、资本评估、治理及运营文件。
一、IFPR与历史IFPRU 730k称谓有何区别?
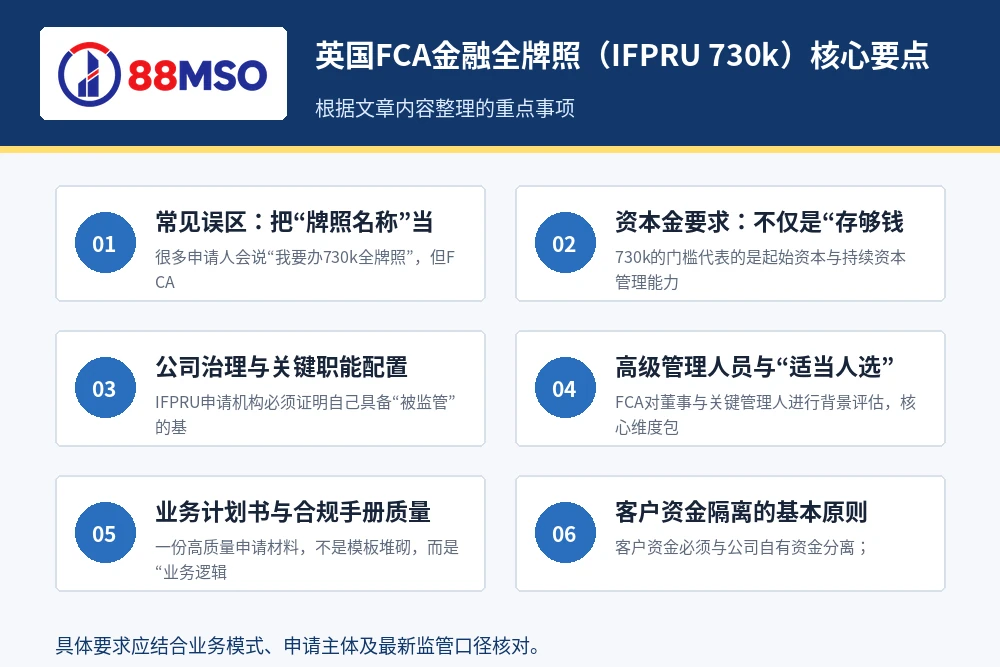
“IFPRU 730k”是旧制度下与730,000欧元资本档位有关的历史或市场称谓,并非现行IFPR的正式旧名称。IFPR自2022年1月1日起适用于相关英国MiFID投资公司;它是审慎监管制度,不是一张单独申请的“金融全牌照”。以下业务需分别核对授权和资本分类,不能一律套用旧730k标准:
- 为客户执行交易(Dealing as agent);
- 安排交易(Arranging deals);
- 可能触及客户资产或客户资金(Holding client money/assets);
- 面向专业投资者或机构客户提供较复杂投资服务。
需要注意的是,FCA不会只看“你做什么业务”,更看“你如何做业务”:客户类型、交易链条、清结算路径、外包安排、跨境营销方式,都会影响授权范围与监管分类。
常见误区:把“牌照名称”当作固定产品
很多申请人会说“我要办730k全牌照”,但FCA评估是按活动权限组合与风险画像进行,不是简单的“套餐式审批”。因此,前期的业务模型设计、权限映射与监管解释文件,往往决定审批效率和后续合规成本。
二、FCA投资公司授权与现行资本评估的核心条件
1)资本金要求:不仅是“存够钱”
资本应按现行MIFIDPRU评估,不能沿用统一的730,000欧元门槛。MIFIDPRU 4.4.1R的常见永久最低资本(PMR)例子包括:符合列明权限及限制的投资建议、组合管理等业务为75,000英镑;获准持有MiFID客户资金或资产、经营MTF等类别为150,000英镑;自营交易、包销或承销承诺等类别为750,000英镑。这些只是常见例子,并非完整表格;特定存托业务、targeted support等另有档位,多项活动应按适用最高档核对。PMR不等于完整自有资金要求:还需结合固定间接费用要求(FOR)、适用的K因子要求及ICARA评估形成的额外资金需要。监管关注点包括:
- 资金来源可解释、可追溯(股东注资证明、银行流水、合法来源说明);
- 资本充足的持续性(不仅申请日达标,还要有中长期财务承压能力);
- 压力测试逻辑(收入波动、客户集中度、市场冲击场景下是否可持续经营)。
实务中,FCA通常会细看三年财务预测与现金流模型,尤其关注“乐观增长假设是否过度”。
2)公司治理与关键职能配置
申请FCA投资公司授权的机构必须证明治理与人员能力符合拟申请权限,重点是:
- 董事会职责划分清晰,治理架构不是“名义搭建”;
- 合规、风控、内审(可按规模适当外包)职责可执行;
- 关键岗位人员具备真实从业经验,可回答监管追问;
- 利益冲突管理机制成文并可落地。
监管常见追问是:当业务增长、客户投诉、系统故障或资金异常时,谁决策、谁复核、谁对外报告?如果答不出来,审批会明显放缓。
3)高级管理人员与“适当人选”测试(Fit & Proper)
FCA对董事与关键管理人进行背景评估,核心维度包括:
- 诚信记录(含历史监管事项、诉讼、破产等);
- 能力与经验是否匹配拟任职能;
- 时间投入是否真实可行(是否“一人多岗”过度)。
建议在递交前做内部“监管问答演练”,确保管理层对业务、风险、资金路径和CASS机制有一致口径。
4)业务计划书与合规手册质量
一份高质量申请材料,不是模板堆砌,而是“业务逻辑—风险识别—控制措施—监控证据”闭环。通常需要覆盖:
- 目标客户与营销边界;
- KYC与客户分类流程;
- 交易执行与最佳执行政策;
- 投诉处理机制;
- 反金融犯罪控制(AML/KYC/制裁筛查);
- 外包管理与第三方尽调机制。
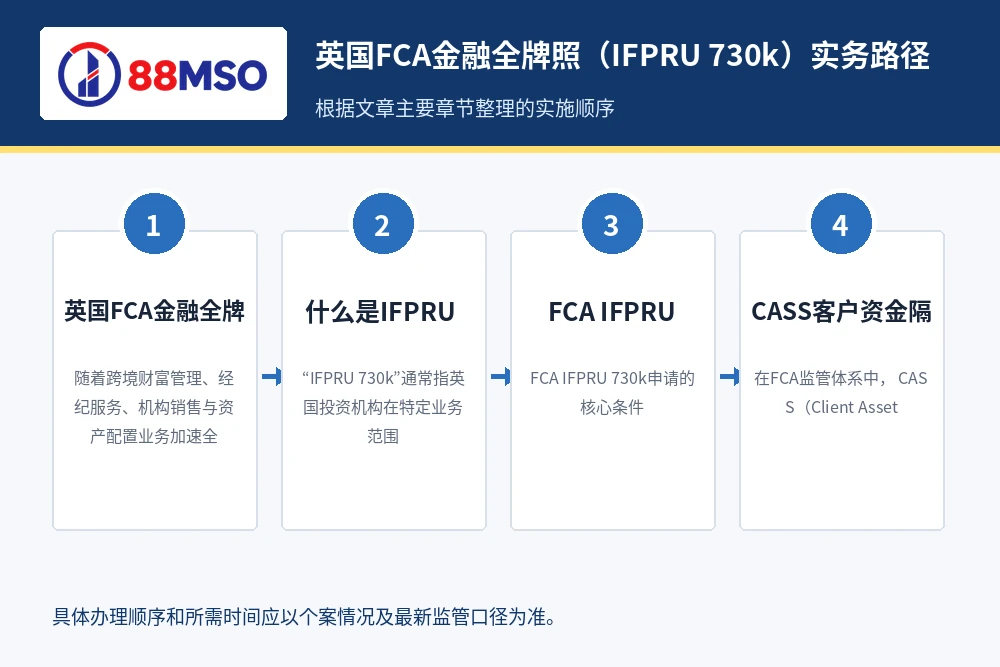
三、CASS客户资金隔离:FCA最“动真格”的监管重点
在FCA监管体系中,CASS(Client Assets Sourcebook)是保护客户资产安全的核心规则之一。对涉及客户资金的机构而言,CASS不是“附属条款”,而是日常运营底层制度。
1)客户资金隔离的基本原则
- 客户资金必须与公司自有资金分离;
- 客户资金账户须在认可银行开立并具备法律确认文件;
- 机构不得将客户资金用于自营或挪作运营周转;
- 资金流转、对账、异常处理要有完整审计轨迹。
2)关键落地点:银行确认函与法律属性
FCA非常关注客户资金账户的法律性质是否明确。通常需与银行签署符合要求的确认文件,确认该账户为客户资金性质账户,且在机构破产或清算场景下具备相应法律保护逻辑。
若这一步处理不严谨,后续即使系统做得再好,也可能被认定为重大缺陷。
3)日常客户资金计算与对账(Reconciliation)
CASS实务里最容易出问题的是“账面合规、操作失真”。监管期望看到:
- 按规则定期进行客户资金需求计算;
- 内部账、银行账、业务系统账三方一致;
- 差异识别后有时限明确的纠偏流程;
- 纠偏过程有审批与留痕,不是口头处理。
简单说,CASS不是写在手册里,而是要体现在每日、每周、每月的可验证动作中。
4)CASS Oversight Officer与三道防线
对涉及客户资金的机构,FCA通常期待有清晰的CASS监督职能安排。成熟做法是:
- 第一道防线:业务与运营团队按流程执行资金隔离与对账;
- 第二道防线:合规/风险团队独立复核并监控KRI;
- 第三道防线:内部审计(或独立外部审阅)定期验证有效性。
5)CASS审计与监管报告
机构通常需配合年度CASS审计并履行相应监管报送义务。审计关注“制度是否存在”更关注“制度是否被执行”。若出现重大缺陷,可能触发整改时限、业务限制,甚至执法风险。
四、FCA投资公司授权流程:权限、资本与客户资产安排
阶段一:可行性诊断(2-4周)
- 确认业务边界与授权活动映射;
- 判断是否触发CASS以及触发级别;
- 测算资本路径、团队配置与预算。
阶段二:文件与制度搭建(6-10周)
- 撰写监管商业计划书;
- 完善合规、风控、AML、投诉与外包政策;
- 设计CASS操作流程、对账机制与应急预案。
阶段三:递交与问询答复(3-6个月常见)
- 提交申请及关键管理人资料;
- 按FCA问题清单进行补件与解释;
- 同步推进银行账户、系统与审计准备。
阶段四:获批后落地与持续合规
- 首年重点是“制度运行稳定化”;
- 建立监管报送日历与董事会合规汇报机制;
- 开展定期内部培训,避免“人员会变、流程失控”。
五、常见失败原因:为什么有些申请反复补件?
- 业务描述过于宏观:不能解释实际交易流与资金流;
- 管理层不熟悉细节:面谈或问询中口径不一致;
- CASS机制停留在纸面:缺少系统、表单、责任人、时限;
- 财务预测不可信:增长假设激进、成本低估明显;
- 跨境结构复杂但披露不足:股权、控制关系、外包链条不透明。
六、对中国及香港背景机构的特别提示
许多企业已在香港持有MSO、SFC相关牌照或正在布局保险经纪、放债人业务,进入英国市场时常出现“沿用旧模板”的问题。实际上,FCA在客户资产保护、治理证据链和持续审计方面的要求颗粒度更细,不能简单平移。
这也是为什么越来越多机构选择“跨法域一体化合规设计”:在香港与英国双重监管预期下,统一搭建资本、AML、CASS/客户资产管理与审计体系,降低重复整改成本。以88MSO及其背后的88MSO跨境合规服务经验来看,前置做对监管映射与制度衔接,往往比后期补漏洞更省时间、更省预算。
七、持续满足IFPR及适用CASS要求
获准活动由FCA批准的具体权限及限制决定。机构应持续满足适用的IFPR资金要求;涉及客户资金或资产时,还须逐项落实适用的CASS保护、对账、监督和报告安排。
对计划出海的金融机构而言,建议把项目目标从“拿证”升级为“可持续合规经营”:先定业务边界,再定牌照路径;先搭资金与治理底盘,再推市场扩张。这样才能在监管趋严周期中,真正把牌照转化为业务护城河。
FAQ:高频问题速答
Q1:FCA投资公司授权审批一般要多久?
视业务复杂度、资料完整度与问询响应效率而定。实务中从准备到批复常见需数月到更长,复杂结构可能进一步延长。
Q2:没有触碰客户资金,是否就不需要关注CASS?
即便当前不持有客户资金,也应在业务设计中审查是否“间接触发”客户资产规则。业务变化后再补制度,成本通常更高。
Q3:资本金到位后是否可以抽回?
不建议按“临时到位”思路操作。FCA关注持续资本充足与稳健经营,资本管理应与实际风险暴露长期匹配。
Q4:获批后最容易被忽视的事项是什么?
通常是日常对账纪律、治理会议留痕、监管报送时点管理,以及CASS相关异常的升级处理机制。