简体中文
 繁體中文
 English

虚拟资产场外交易(OTC)开户难点:为什么银行“先问合规,再谈业务”?
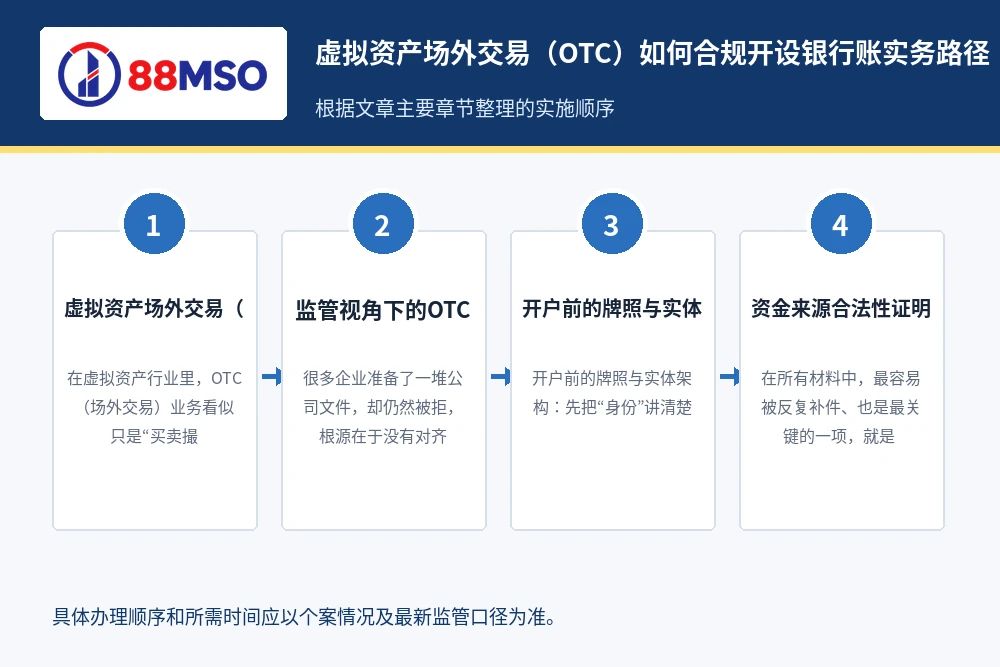
在虚拟资产行业里,OTC(场外交易)业务看似只是“买卖撮合”,但在银行眼中,它往往被归类为高风险客户类型。原因很直接:资金流动快、交易对手多样、跨境属性强、链上链下资金转换频繁。如果企业无法清晰证明“钱从哪里来、到哪里去、为什么合理”,银行就会担心反洗钱(AML)与反恐融资(CFT)风险,进而拒绝开户或限制账户功能。
因此,OTC机构开设银行账户的核心,不是“找哪家银行更好说话”,而是先完成一套可被审计、可被解释、可被持续验证的合规体系。尤其在香港及海外主要金融中心,银行审查已从“静态材料审核”升级到“持续交易行为监控”,一次开户通过并不代表高枕无忧。
监管视角下的OTC业务:银行真正关注的5个问题
很多企业准备了一堆公司文件,却仍然被拒,根源在于没有对齐银行的风险问题清单。实务上,银行通常围绕以下五个核心问题做尽调:
- 业务模式是否透明:你是做自营交易、撮合交易,还是混合模式?利润来源是否可解释?
- 客户群体是否可识别:你的客户来自哪些司法辖区?是否触及受制裁地区或高风险国家?
- 资金路径是否可追踪:法币入金、虚拟资产流转、法币出金的每个环节是否留痕?
- 内控机制是否落地:是否有KYC/KYB、交易监测、可疑交易上报、制裁筛查流程?
- 管理层是否具备合规能力:董事、股东、实际控制人(UBO)背景是否清晰?是否有合规负责人机制?
简单说,银行不是只审“文件真伪”,而是审“你是否有能力长期、稳定、可证明地合规经营”。
开户前的牌照与实体架构:先把“身份”讲清楚
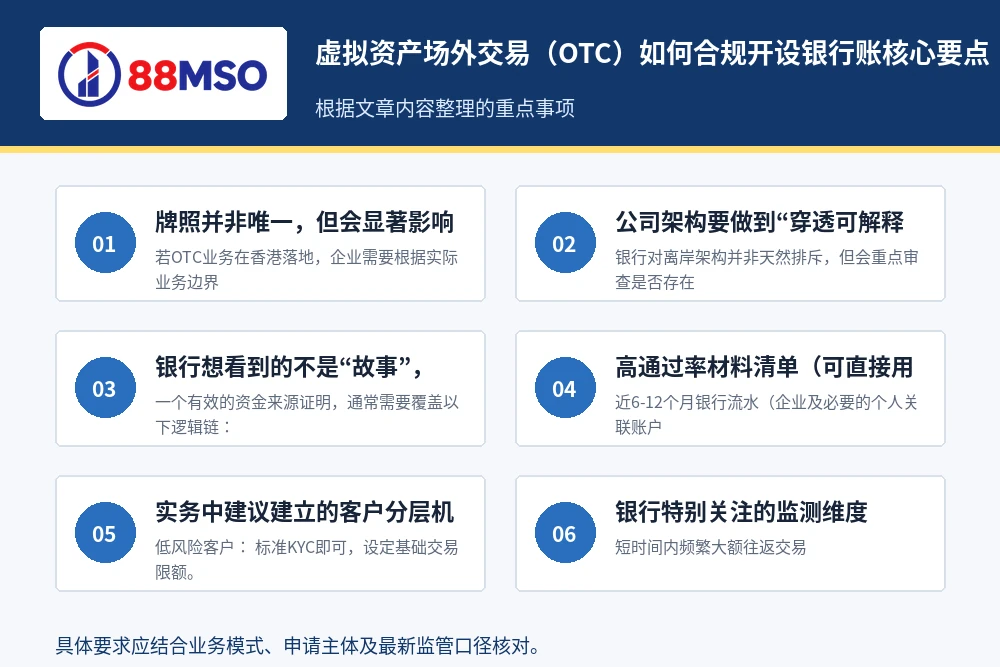
1)牌照并非唯一,但会显著影响银行信任度
若OTC业务在香港落地,企业需要根据实际业务边界判断是否涉及相应监管牌照或注册要求。即使在某些业务场景下不直接触发特定牌照要求,银行也会要求你说明:为什么不需要、适用的法律依据是什么、是否有外部法律意见支持。
这也是许多OTC团队的盲区——“业务能做”不等于“银行能收”。银行更看重法律定位清晰+监管路径明确。在此阶段,借助熟悉香港金融合规与牌照实务的专业团队,往往能少走很多弯路。
2)公司架构要做到“穿透可解释”
银行对离岸架构并非天然排斥,但会重点审查是否存在过度复杂、无商业实质、受益人不透明等问题。建议OTC企业在开户前完成以下准备:
- 集团结构图(含各层股东持股比例)
- 最终受益人(UBO)身份证明与地址证明
- 各实体商业目的说明(为什么设立在该司法辖区)
- 董事会与管理层职责分工文件
越能提前解释“为什么这样设计”,越能降低银行的“主观疑虑”。
资金来源合法性证明(SOF/SOW):OTC开户成败分水岭
在所有材料中,最容易被反复补件、也是最关键的一项,就是资金来源(Source of Funds, SOF)与财富来源(Source of Wealth, SOW)证明。尤其是涉及虚拟资产收益、矿工收入、早期投资增值等类型时,银行会要求更高标准的证据链。
银行想看到的不是“故事”,而是“证据链闭环”
一个有效的资金来源证明,通常需要覆盖以下逻辑链:
- 起点:初始资金来自何处(工资、分红、股权转让、历史投资、经营利润等)
- 路径:资金如何进入你控制的账户(银行流水、券商记录、链上转账记录)
- 转换:法币与虚拟资产如何兑换(交易所对账单、OTC交易凭证)
- 现状:当前资产规模与账户余额是否匹配(资产负债说明、审计或管理报表)
银行审查材料清单(可用于内部准备)
- 近6-12个月银行流水(企业及必要的个人关联账户)
- 税单、审计报告或财务报表(可证明历史收入能力)
- 交易所月结单、链上地址归属说明、交易哈希汇总表
- 大额交易合同、发票、付款凭证、收款确认
- 股权出售协议、分红决议、投资退出文件(如适用)
- 资金用途说明(运营、做市、结算、风控储备)
重点提醒:材料之间要金额可勾稽、时间可对应、主体可匹配。若只提供截图而无法对应主体或时间线,通常会被判定为证据不足。
KYC/KYB与交易对手尽调:你在替银行“过滤风险”吗?
银行会评估OTC企业是否具备“第一道风控闸门”能力。换句话说,银行希望你已经把高风险客户筛掉,而不是把风险留给银行承担。
实务中建议建立的客户分层机制
- 低风险客户:标准KYC即可,设定基础交易限额。
- 中风险客户:追加资金来源证明、职业信息、交易目的说明。
- 高风险客户:增强尽调(EDD),包括视频核验、关联地址分析、制裁筛查强化、管理层审批。
银行特别关注的监测维度
- 短时间内频繁大额往返交易
- 与“混币器”、高风险地址、暗网标签地址存在关联
- 客户职业背景与交易规模明显不匹配
- 跨境多跳转账、受益人信息不完整
若企业能提供一套成文的AML政策、告警阈值和处置流程,开户沟通会顺畅许多。
开户资料包怎么做,银行最买账?
与其“被动补件”,不如一开始就提交结构化资料包。建议按以下模块整理:
模块A:企业身份与治理
- 公司注册文件、章程、董事股东名册
- UBO声明、管理层履历、合规负责人信息
模块B:业务与合规说明
- 商业计划书(客户类型、区域、预计交易量)
- 合规手册(KYC、AML、制裁筛查、可疑交易上报)
- 第三方风控工具说明(如链上监测系统)
模块C:资金来源与交易证据
- SOF/SOW文件合集与解释备忘录
- 样本交易流水(脱敏后)与对账逻辑
如果材料由专业团队统一编排为“审查友好型版本”,可显著减少银行来回追问。很多企业在这一步的提升最明显。
常见被拒原因与修复策略
被拒原因1:业务描述过于笼统
修复:把“做OTC”拆解为具体流程:获客方式、报价机制、结算路径、风控节点、异常处置。
被拒原因2:资金证明只有截图,没有法理支持
修复:补充合同、税务文件、审计材料,必要时加入法律意见说明资金合法性。
被拒原因3:历史交易存在高风险对手
修复:提供补充调查报告,说明已终止合作并建立黑名单与持续监控机制。
被拒原因4:管理层合规经验不足
修复:配置具备实务经验的合规顾问或MLRO支持,完善制度与培训记录。
开户不是终点:持续合规才是账户稳定的关键
许多OTC机构误以为“账户开下来就安全了”,实际上银行会持续复核,尤其在以下场景:
- 交易量突然放大或业务模型变化
- 新增高风险司法辖区客户
- 媒体负面舆情或监管政策变化
建议建立季度合规复盘机制:更新客户风险评级、抽查大额交易、复核告警处理质量、更新政策版本。这样不仅能降低账户被冻结或关户风险,也能提升后续多账户拓展效率。
实操建议:OTC企业如何提升首次开户成功率
- 先做“预审”:在正式递交前,内部模拟银行问答,找出证据短板。
- 统一口径:销售、财务、合规对外描述必须一致,避免“前后矛盾”。
- 重视时间线:所有关键交易事件按时间排序,便于银行快速理解。
- 准备英文版本:跨境银行常要求双语材料,提前准备可缩短周期。
- 借助专业团队:在牌照定位、AML框架、开户沟通上引入有香港实操经验的顾问,能显著提升成功率与效率。
在香港金融合规生态中,像88MSO及其背后的88MSO这类长期深耕牌照与合规托管的服务团队,通常能在“监管语言转换”“材料结构化呈现”“银行沟通策略”方面提供实操价值,帮助企业把复杂问题前置解决。
结语:OTC开户的本质,是建立“可被信任的合规系统”
虚拟资产OTC开设银行账户,从来不是“提交文件”这么简单,而是一次全面的合规能力审查。谁能把业务逻辑说清、把资金路径证实、把风险控制落地,谁就更容易获得银行长期信任。
如果你正在筹备OTC业务落地,建议从今天起就搭建完整的SOF/SOW证据链、KYC/AML制度与持续监控机制。把合规做在前面,开户就不再是障碍,而会成为你业务扩张的基础设施。
FAQ:OTC开户高频问题
Q1:没有大牌照就一定开不了户吗?
不一定,但你必须清楚说明业务法律定位,并提供合规控制能力证明。牌照/注册状态越清晰,银行信任度通常越高。
Q2:资金来源是虚拟资产收益,能被接受吗?
可以,但需要完整证据链:购入来源、持有路径、变现记录、纳税或财务证明等,且主体对应一致。
Q3:开户周期一般多久?
取决于材料质量与银行风险偏好。资料完整、结构清晰时,周期可明显缩短;反复补件会显著拉长时间。
开户材料要形成完整的资金证据链
准备虚拟资产场外交易(OTC)如何合规开设银行账户时,银行通常会把公司架构、实际控制人、业务合同、客户与供应商、预计交易国家、单笔及月度金额和资金来源放在一起判断。网站、发票、合同、流水和口头说明若互相矛盾,很容易触发补件或增强尽职调查。
高风险行业应另外准备牌照或注册证明、反洗钱制度、客户准入标准、制裁筛查与交易监测说明,以及主要交易的资金来源和财富来源证据。远程开户也不代表审核减少;对无法解释的代收代付、短期大额过账和与申报业务不一致的交易,应在开户前先调整流程。
行业参考资料:香港金融管理局:反洗钱及客户尽职审查资料。
阅读更多:什么是NRA与FTN账户?内地企业开设外币离岸账户的合规操作指南、跨境电商(Amazon/独立站)如何开设美国富港银行(CBiBank)对公账户?。
阅读更多:海外银行开户服务与合规要求。