简体中文
 繁體中文
 English

瑞士私人银行开户,为何仍是高净值资产配置的常见选择?
在全球金融市场波动加剧、跨境监管日益透明的背景下,瑞士私人银行开户依然是许多高净值人群(HNWIs)与家族办公室的核心配置动作。原因并不只在“瑞士”这块老牌金融招牌,而是其在资产保护、全球投融资接口、定制化财富传承、风险分散方面,形成了体系化优势。
但现实中,很多申请人仍停留在“只要有钱就能开”的旧认知。事实上,瑞士私人银行对客户背景、资金来源、税务居民身份、交易逻辑的审核越来越严格。尤其是离岸架构客户,如果前期合规设计不到位,开户周期可能被拉长,甚至被拒。
因此,真正高效的路径不是“直接递件”,而是先完成一套可被银行接受的合规叙事与文件体系。对于长期服务香港及海外金融牌照与合规落地的团队(如88MSO背后的专业顾问体系)而言,这正是跨境财富管理成功与失败的分水岭。
一、谁最适合开设瑞士私人银行账户?
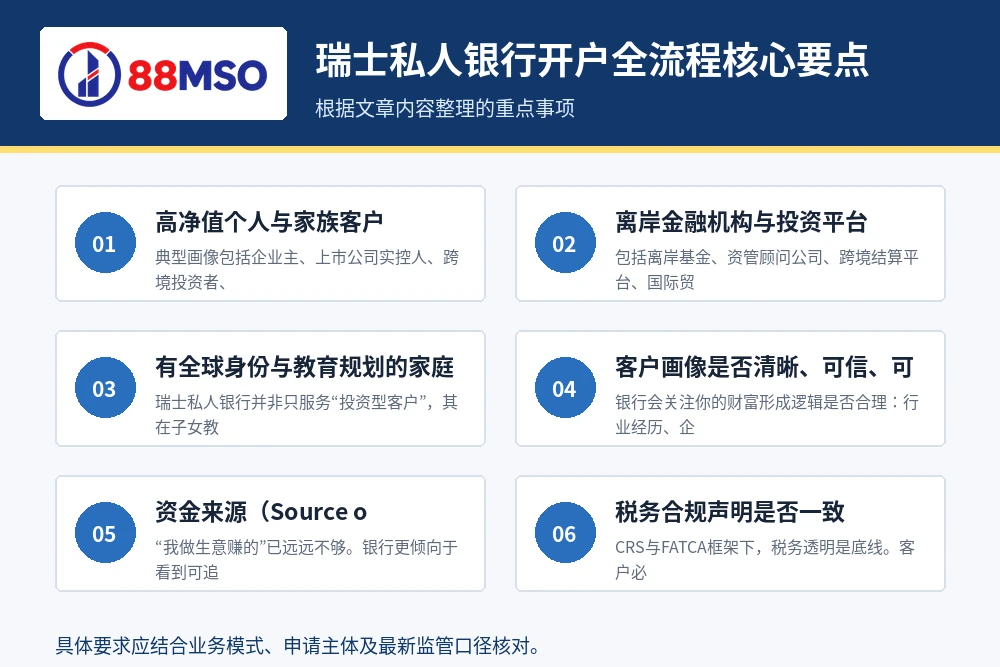
1. 高净值个人与家族客户
典型画像包括企业主、上市公司实控人、跨境投资者、二代接班人等。这类客户常见需求是:
- 多币种现金管理与资产保值;
- 全球证券、债券、结构化产品配置;
- 家族信托、遗产传承、税务居民切换配套;
- 将个人财务与企业经营风险隔离。
2. 离岸金融机构与投资平台
包括离岸基金、资管顾问公司、跨境结算平台、国际贸易金融主体等。此类主体通常更重视:
- 与欧美金融市场直连的清算与托管能力;
- 高等级银行背书提升交易对手信任;
- 跨司法区资金调拨效率和透明合规记录。
3. 有全球身份与教育规划的家庭
瑞士私人银行并非只服务“投资型客户”,其在子女教育资金安排、海外保险与信托协同方面也很成熟,适合做长期跨代规划。
二、瑞士私人银行开户门槛:不是“存款数字”这么简单
多数银行会有最低可投资资产(AUM)要求,常见区间为50万至300万美元不等,顶级银行会更高。但真正决定开户成功率的,是以下几个维度:
1. 客户画像是否清晰、可信、可验证
银行会关注你的财富形成逻辑是否合理:行业经历、企业经营轨迹、投资历史是否与资产规模匹配。
2. 资金来源(Source of Wealth / Source of Funds)是否完整
“我做生意赚的”已远远不够。银行更倾向于看到可追溯证据链,如:
- 审计报告、股权转让协议、分红记录;
- 纳税记录、资产出售合同、银行流水;
- 继承或赠与文件(如适用)。
3. 税务合规声明是否一致
CRS与FATCA框架下,税务透明是底线。客户必须能够清楚证明税务居民身份、申报路径与账户用途一致,避免“名义开户、实质规避”风险。
4. 风险偏好与投资目标是否匹配银行策略
私人银行不是“万能账户”。有些机构偏保守,重点做财富保全;有些更偏投资交易。客户若与银行定位不符,容易被婉拒。
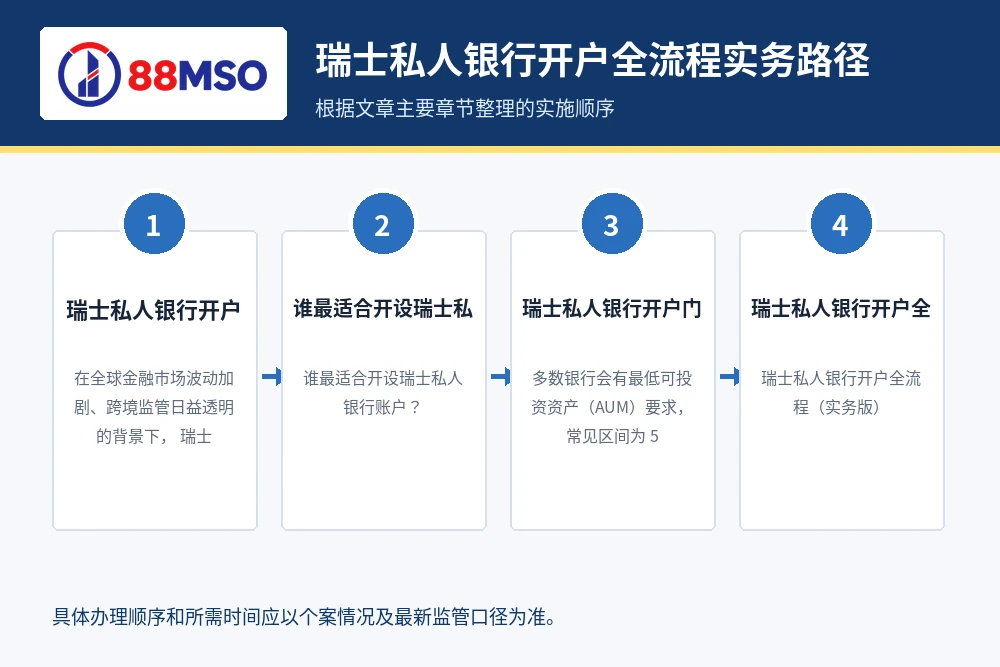
三、瑞士私人银行开户全流程(实务版)
第一步:需求诊断与银行匹配
先明确目标:是偏资产保值、收益增强、全球融资、还是家族传承?再根据目标筛选银行类型(传统私人银行、综合型国际银行、精品家办银行)。
在这一阶段,专业顾问通常会做“预审式准备”,把客户资料先按银行视角进行合规拆解,提前识别高风险项。
第二步:账户结构设计(个人/公司/信托)
开户主体直接影响后续税务与传承效率。常见结构包括:
- 个人账户:操作简洁,但隐私与传承弹性有限;
- 离岸公司账户:适合跨境投资和交易管理;
- 信托/基金会持有账户:适合高阶家族治理与风险隔离。
这里要避免“为离岸而离岸”。结构设计应以合规和业务实质为前提,否则会在KYC阶段被质疑。
第三步:KYC与尽职调查文件准备
通常需要提交:
- 身份证明与住址证明;
- 税务居民声明(含TIN);
- 财富来源与资金来源证明;
- 公司文件(如章程、董事名册、UBO信息);
- 业务说明书或投资策略说明。
对离岸机构而言,最终受益人(UBO)穿透披露是重点,复杂股权链条需提前整理“可读版”结构图与法律文件。
第四步:银行面谈与合规问答
面谈可能线上或线下进行。核心问题通常围绕:
- 为何选择瑞士及该行?
- 主要资产来源与当前业务构成;
- 预计交易规模、交易频次与对手方类型;
- 是否涉及高风险地区或敏感行业。
建议提前进行“模拟问答”,确保表述与文件一致,避免前后口径冲突。
第五步:合规审批、开户落地与入金
审批时间从数周到数月不等,取决于客户复杂度与文件质量。账户激活后,银行通常会设置初始风险参数,后续再根据交易表现逐步调整权限。
四、常见被拒原因与规避策略
- 资料不完整:关键证明缺失,导致尽调无法闭环;
- 资金链路断层:大额资金无法对应合法来源;
- 交易目的模糊:账户用途“过于笼统”或逻辑不清;
- 离岸架构过度复杂:缺乏商业实质,被视为高风险;
- 税务信息不一致:多国身份申报冲突,触发红旗。
规避思路很明确:先合规建模,再递交开户。这也是为何越来越多客户会在开户前引入熟悉香港与海外监管接口的专业团队,先做架构、AML与税务一致性校验,再进入银行流程。
五、离岸金融机构开户的三大深水区
1. “牌照合规”与“银行合规”并不等同
很多机构已持有某地金融牌照,但银行仍会独立评估风险。也就是说,牌照只是入场券,不是通过证。机构需额外证明其业务模型、风控机制、客户来源和AML程序真实有效。
2. 跨境支付与资金归集容易触发监控
如交易对手分散、币种频繁切换、短期大额进出,都会提高审查等级。机构应建立可解释的资金流规则与底层合同归档机制。
3. 税务与实质运营的匹配问题
离岸公司若缺乏人员、办公、决策记录等实质,可能面临更高的合规解释成本。建议提前完成实体化运营证据建设。
六、如何把瑞士账户纳入“全球财富管理系统”
瑞士账户不应孤立存在,而应与以下模块联动:
- 香港账户体系:作为亚太资金中枢,提高运营效率;
- 离岸公司与信托:实现风险隔离与传承安排;
- 税务筹划框架:统一申报口径,降低合规摩擦;
- 投资组合治理:明确风险预算与流动性层级。
在实践中,许多客户会采用“香港+瑞士”双中心策略:香港负责业务与交易连接,瑞士负责资产安全与长期配置。这种组合在当前地缘与监管环境下更具韧性。
七、开户前的实操清单(可直接执行)
- 明确账户目标:保值、投资、传承、融资哪项优先;
- 梳理近3-5年资产形成路径与关键证明;
- 整理税务居民身份与申报资料,确保一致;
- 输出离岸架构图,标注UBO与控制关系;
- 准备业务说明:交易类型、金额区间、资金闭环;
- 进行合规预审:AML风险点、敏感行业与地区筛查;
- 再进入银行匹配与正式递件。
结语:瑞士私人银行开户,核心是“可持续合规能力”
对于高净值个人与离岸金融机构而言,瑞士私人银行账户的价值,远不止一个“海外账户”本身,而是连接全球资产、安全治理与代际传承的关键基础设施。
未来趋势很清楚:监管更透明、尽调更深入、银行更重视客户长期合规表现。谁能在开户前就完成结构、税务、AML与银行叙事的统一,谁就能更快、更稳地拿到高质量账户。
这也解释了为何市场越来越重视跨司法区综合服务能力——既懂香港金融合规,又能衔接海外银行开户与离岸架构落地。像88MSO所依托的专业服务体系,长期深耕香港金融牌照与跨境合规实务,正能在这类复杂项目中提供可执行、可落地、可持续的支持。
FAQ:高频问题速答
Q1:瑞士私人银行一定要本人到场吗?
不一定。部分银行支持远程流程,但复杂客户或高金额账户常需要线下面谈。
Q2:开户后是否可以立即大额交易?
通常不建议。应按已申报用途逐步激活交易行为,先建立良好合规记录。
Q3:离岸公司开户是否比个人更容易?
未必。公司账户尽调更深,尤其是UBO披露、业务实质和税务一致性要求更高。
Q4:如果有多重税务居民身份怎么办?
可开户,但必须确保各司法区申报义务清晰,避免信息冲突。建议先做税务与合规评估再递件。
开户材料要形成完整的资金证据链
准备瑞士私人银行开户全流程时,银行通常会把公司架构、实际控制人、业务合同、客户与供应商、预计交易国家、单笔及月度金额和资金来源放在一起判断。网站、发票、合同、流水和口头说明若互相矛盾,很容易触发补件或增强尽职调查。
高风险行业应另外准备牌照或注册证明、反洗钱制度、客户准入标准、制裁筛查与交易监测说明,以及主要交易的资金来源和财富来源证据。远程开户也不代表审核减少;对无法解释的代收代付、短期大额过账和与申报业务不一致的交易,应在开户前先调整流程。
行业参考资料:瑞士金融市场监督管理局授权机构名录。
阅读更多:无需赴港:3步远程开立香港汇丰公司账户(附最新KYC表格)、什么是增强尽职调查(EDD)?高风险持牌机构开户时如何配合银行合规审查?。