简体中文
 繁體中文
 English
日本公司取得登记证明后,并不代表后续只需每年支付一笔固定“维护费”。实际义务取决于公司形式、注册地址、员工、营业额、消费税身份、行业许可和地方政府。原文中“消费税统一为5%”“法人税由注册资本决定”“设立前两年一律免消费税”等说法均过于简化,应按公司实际情况重新判断。
日本公司常见税种
- 法人税:针对公司应税所得征收的国家税。
- 地方法人税、法人住民税及事业税:根据所在地、所得、资本及其他适用因素计算。
- 特别法人事业税:通常与事业税申报和缴纳安排相联系。
- 消费税:适用于符合条件的应税交易。是否成为应税经营者、能否适用免税或简易课税制度,需要结合基准期间销售额、资本、集团关系、设立时间及自愿选择判断。
- 源泉所得税:公司支付工资、董事报酬或部分专业费用时可能承担代扣代缴义务。
成立后需要完成的通知
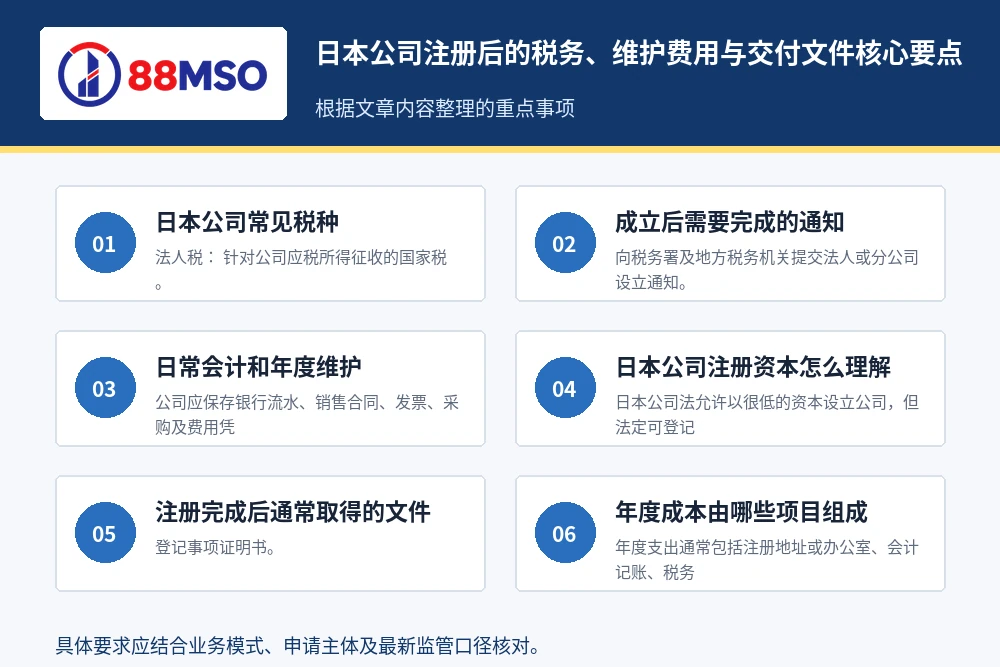
- 向税务署及地方税务机关提交法人或分公司设立通知。
- 确定会计年度、记账方式和税务申报负责人。
- 如支付工资,办理工资支付事务所、源泉税及年末调整相关手续。
- 如招聘员工,评估社会保险、劳动保险和雇佣保险登记。
- 按行业要求办理营业许可证、外汇法报告或其他备案。
日常会计和年度维护
公司应保存银行流水、销售合同、发票、采购及费用凭证、工资资料、固定资产记录和关联交易文件,并按会计年度编制财务报表及税务计算。即使公司没有收入,也不应直接判断“无需申报”,因为法人住民税、零申报、休眠状态和地方义务仍可能存在。
日本公司注册资本怎么理解
日本公司法允许以很低的资本设立公司,但法定可登记并不代表适合实际经营。银行开户、办公室租赁、员工招聘、供应商信用和经营管理类在留资格都会关注资金是否足以支持真实业务。资本额应根据经营计划确定,不应机械套用“1000万日元”或“1日元公司”的宣传口径。
注册完成后通常取得的文件
- 登记事项证明书。
- 公司印章证明书及已登记印章。
- 公司章程及设立决议文件。
- 资本金支付证明和股东或成员资料。
- 法人编号及税务、社会保险等后续通知回执。
年度成本由哪些项目组成
年度支出通常包括注册地址或办公室、会计记账、税务申报、工资与社保、许可证、银行服务、公司秘书或专业顾问,以及发生变更时的法务局登记费用。由于公司规模和所在地差异很大,不适合使用统一的美元全包价格作为预算依据。
官方资料:JETRO:日本法人税制概览
相关服务:注册海外公司
年结后要同时处理公司和税务申报
日本公司注册后的税务、维护费用与交付文件涉及的公司申报与税务申报并不是同一件事。先锁定财政年度结算日,再分别列出账目整理、财务报表、审计或豁免判断、周年申报和税表提交节点,能避免把完成一项申报误当成全部合规已经结束。
日常应按月归档银行流水、销售和采购凭证、合同、工资资料以及董事和股东变更文件。即使公司没有交易,也应先核对当地对休眠公司、零申报和记录保存的具体要求,不宜直接沿用正常经营公司的处理方式。
行业参考资料:日本国税厅:法人税申报资料。
阅读更多:新加坡公司年审与税务申报:财务年、AGM、ECI与Form C-S/C、香港公司周年申报与公众查册:费用、时间与信息公开范围。