简体中文
 繁體中文
 English

日本公司取得登記證明後,並不代表後續只需每年支付一筆固定“維護費”。實際義務取決於公司形式、註冊地址、員工、營業額、消費稅身份、行業許可和地方政府。原文「消費稅統一為5%」「法人稅由註冊資本決定」「設立前兩年一律免消費稅」等說法都過於簡化,應依公司實際狀況重新判斷。
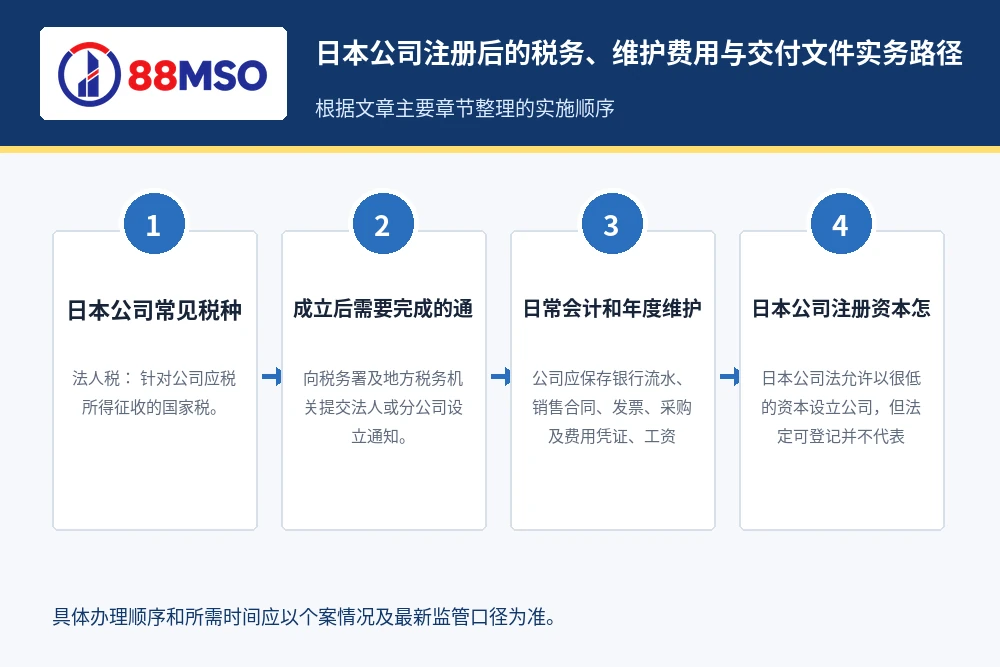
日本公司常見稅種
- 企業稅:針對公司應稅所得徵收的國家稅。
- 地方企業稅、法人住民稅及事業稅:根據所在地、所得、資本及其他適用因素計算。
- 特別法人事業稅:通常與事業稅申報和繳納安排相聯繫。
- 消費稅:適用於符合資格的應稅交易。是否成為應稅經營者、能否適用免稅或簡易課稅制度,需要結合基準期間銷售額、資本、集團關係、設立時間及自願選擇判斷。
- 源泉所得稅:公司支付薪資、董事報酬或部分專業費用時可能承擔代扣代繳義務。
成立後需要完成的通知
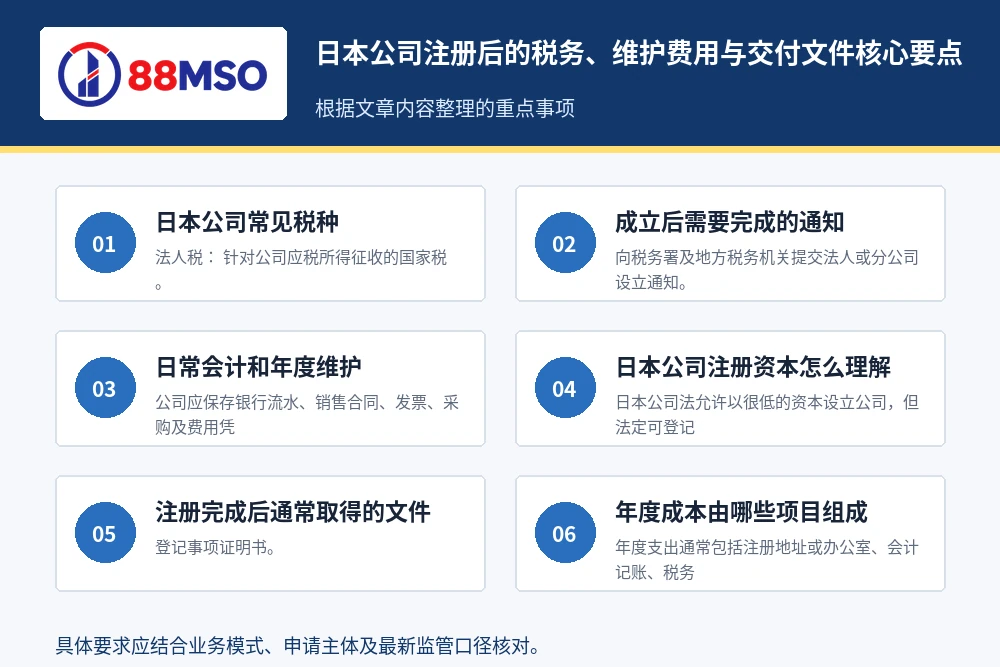
- 向稅務署及地方稅務機關提交法人或分公司設立通知。
- 確定會計年度、記帳方式及稅務申報負責人。
- 如支付工資,辦理工資支付事務所、源泉稅及年末調整相關手續。
- 如招募員工,評估社會保險、勞動保險和僱傭保險登記。
- 按行業要求辦理營業許可證、外匯法報告或其他備案。
日常會計和年度維護
公司應保存銀行流水、銷售合約、發票、採購及費用憑證、薪資資料、固定資產記錄及關聯交易文件,並依會計年度編製財務報表及稅務計算。即使公司沒有收入,也不應直接判斷“無需申報”,因為法人住民稅、零申報、休眠狀態和地方義務仍可能存在。
日本公司註冊資本怎麼理解
日本公司法允許以很低的資本設立公司,但法定可登記不代表適合實際經營。銀行開戶、辦公室租賃、員工招募、供應商信用和經營管理類在留資格都會關注資金是否足以支持真實業務。資本額應依經營計畫決定,不應機械套用「1000萬日圓」或「1日圓公司」的宣傳口徑。
註冊完成後通常會取得的文件
- 登記事項證明書。
- 公司印章證明書及已登記印章。
- 公司章程及設立決議文件。
- 資本支付證明和股東或成員資料。
- 法人編號及稅務、社會保險等後續通知回執。
年度成本由哪些項目組成
年度支出通常包括註冊地址或辦公室、會計記帳、稅務申報、工資與社保、許可證、銀行服務、公司秘書或專業顧問,以及發生變更時的法務局登記費用。由於公司規模和所在地差異很大,不適合使用統一的美元全包價格作為預算依據。
官方資料:日本貿易振興機構:日本法人稅制概覽
相關服務:註冊海外公司
年結後要同時處理公司和稅務申報
日本公司註冊後的稅務、維護費用與交付文件涉及的公司申報與稅務申報並不是同一件事。先鎖定財政年度結算日,再分別列出賬目整理、財務報表、審計或豁免判斷、週年申報和稅表提交節點,能避免把完成一項申報誤當成全部合規已經結束。
日常應按月歸檔銀行流水、銷售和採購憑證、合約、薪資資料以及董事和股東變更文件。即使公司沒有交易,也應先核對當地對休眠公司、零申報和記錄保存的具體要求,不宜直接沿用正常經營公司的處理方式。
業界參考資料:日本國稅局:法人稅申報資料。
閱讀更多:新加坡公司年審與稅務申報:財務年、年度股東大會、ECI與Form C-S/C、香港公司週年申報與民眾查冊:費用、時間與資訊公開範圍。