简体中文
 繁體中文
 English

新加坡作為中國企業走向國際的重要樞紐,註冊新加坡公司及後續年審是許多客戶關注的重點。88MSO現就註冊公司流程及公司年審流程進行統一解答。
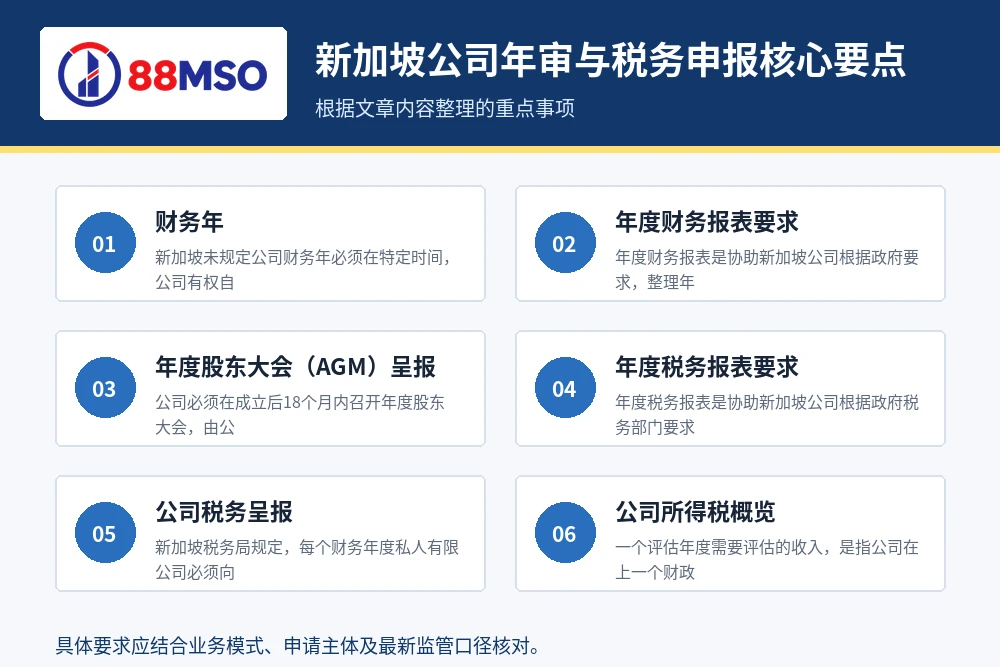
財務年
新加坡未規定公司財務年必須在特定時間,公司有權自由選擇。通常公司在首次年審時與會計公司確定財務年時間,第一個財務年度不超過18個月即可,且財務年度後續可更換。
年度財務報表要求
年度財務報表是協助新加坡公司依政府要求,整理年度會計帳目並撰寫年度財務報告,報告中包含會計理賬、擬定董事報告、董事聲明、損益表、平衡表、現金流量表及分類註解等。
年度股東大會(AGM)呈報
公司必須在成立後18個月內召開年度股東大會,由公司秘書主持,經全體董事投票並簽署各項決議。
年度稅務報表要求
年度稅務報表是協助新加坡公司根據政府稅務部門要求,整理年度會計帳目、進行年度稅務估算並填寫報稅表格。
公司稅務呈報
新加坡稅務局規定,每個財務年度私人有限公司必須向稅務局申報公司稅。公司稅是基於財務年度的稅前利潤計算,而非營業額。新加坡私人有限責任公司稅率為17%(新公司前三年,每年前10萬利潤免稅)。
至此,本次關於註冊新加坡公司及年審流程的分享完畢。如有任何疑問,歡迎聯絡88MSO顧問。
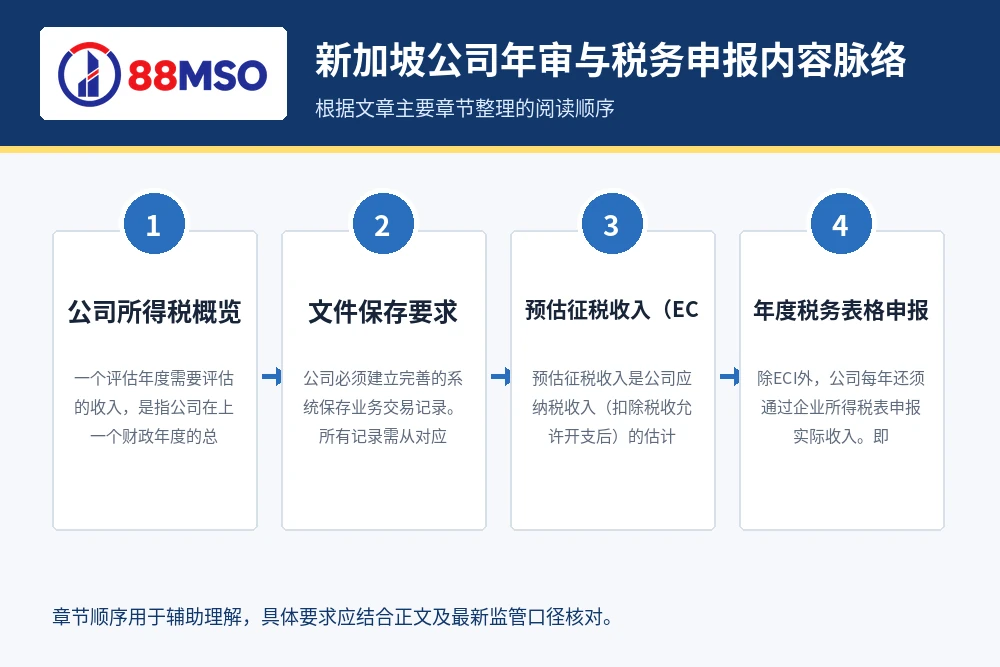
公司所得稅概覽
一個評估年度需要評估的收入,是指公司在上一個財政年度的總收入。例如,若公司財政年度結束於12月31日,則2026年評稅年度對應的是2026年1月1日至2026年12月31日間的收入;若財政年度結束於3月31日,則2026年評估年度對應的是2014年4月1日至2026年3月31日間的收入。現行新加坡公司企業所得稅稅率為17%。
重要時間節點:在公司財務年度結束後的三個月內,提交預估徵稅收入(ECI);每年11月30日前提交公司企業所得稅表(Form C-S / C),若使用電子文件格式,截止日期為每年12月15日。
文件保存要求
公司必須建立完善的系統保存業務交易記錄。所有記錄需自對應評估年度起保留至少5年,並可供新加坡稅務局(IRAS)檢索。例如,2026年1月1日至2026年12月31日(2026年財政評估年度)的財務記錄,應保存至2026年12月31日。
需保留的文件包括:
- 來源文檔,如發票、收據和憑證
- 會計記錄和日程表,如總帳目和銷售列表
- 銀行對帳單和銀行票據
- 其他業務交易記錄
預估徵稅收入(ECI)提交
預估徵稅收入是公司應納稅收入(扣除稅收允許開支後)的估計值。該表格必須在公司財務年度結束後三個月內提交給新加坡稅務局。例如,若公司於2026年成立,財務年度結束日期為2026年12月31日,則須於2026年3月31日前將截至2026年12月31日止的財政年度ECI提交給稅務局。
公司成立1年後,新加坡稅務局每年會在公司財務年度的最後一個月發送通知,以便公司填寫並提交ECI。若未收到通知,公司應在財務年度結束後三個月內自行提交ECI。
以下情況無需提交ECI:
- 預估徵稅所得不存在(即公司無應課稅所得)
- 年收入不超過100萬新幣
小貼士:若公司以電子方式填寫ECI並透過GIRO付款,可享10個月分期付款。提交ECI後,稅務局將以郵寄方式發送評估通知(也可在myTax Portal查看)。所得稅稅款須自評估通知顯示日期起一個月內支付。
年度稅務表格申報:表格C-S/C
除ECI外,公司每年也須透過企業所得稅表申報實際收入。即使公司虧損,仍需填寫該表格。企業所得稅表分為Form C-S(簡化版)及Form C兩種,滿足以下條件可填入Form C-S:
- 公司在新加坡成立,年收入不超過100萬新幣
- 本公司無須申報當年度抵銷虧損、集團減免、投資津貼、研發稅務減免、外國稅收抵免和稅額扣除來源
透過電子方式填寫企業所得稅表可享有以下優惠:額外15天的填寫時間、每一步均有指導、自動校正部分內容以減少錯誤、儲存草稿功能、當場估算應付稅款、成功提交後即時獲得確認。
提交Form C-S/C後,新加坡稅務局將發送稅務通知,說明公司是否需要補繳稅款、獲得退稅或無需變更。任何額外稅款須自評估通知顯示日期起一個月內支付。若不同意評稅通知中的稅務狀況,請在通知顯示日期起兩個月內透過提交Notice of Objection通知稅務局,並說明理由。
電子服務:我的稅務門戶
myTax Portal是一個安全的一站式稅務服務平台,提供全天候服務。納稅人可透過該平台辦理稅務事項並查詢交易狀態。訪問前,需透過電子服務授權系統(E-Service Authorization)授權本人、員工或第三方稅務代理登入。所需資料包括:
- 公司稅號
- 公司電子服務存取代碼
- 個人稅號
- SingPass或新加坡稅務局PIN
常見稅收減免
對於公司第一個連續的三個稅務評估年度,符合資格的公司每年可享有以下減免:
- 前10萬新幣應納稅收入:完全免稅
- 接下來的20萬新幣應納稅收入:50%免稅
從第四年起,減免方式調整為:
- 前1萬新幣應納稅收入:75%稅收減免
- 接下來的29萬新幣應納稅收入:50%稅收減免
此方式適用於所有未申請新成立公司創業免稅計畫的公司。請注意,濫用此政策透過空殼公司取得稅務減免屬於違法行為。
以上為新加坡公司稅務的核心要點。如需進一步了解,歡迎諮詢88MSO顧問。
相關服務:新加坡公司註冊
年結後要同時處理公司和稅務申報
新加坡公司年審與稅務申報涉及的公司申報與稅務申報並不是同一件事。先鎖定財政年度結算日,再分別列出賬目整理、財務報表、審計或豁免判斷、週年申報和稅表提交節點,能避免把完成一項申報誤當成全部合規已經結束。
日常應按月歸檔銀行流水、銷售和採購憑證、合約、薪資資料以及董事和股東變更文件。即使公司沒有交易,也應先核對當地對休眠公司、零申報和記錄保存的具體要求,不宜直接沿用正常經營公司的處理方式。
業界參考資料:新加坡會計與企業管制局(ACRA):公司週年申報。