简体中文
 繁體中文
 English

開場:為什麼「開曼SPC基金代幣化」正在成為Web3資管主流選項?
過去幾年,Web3從「科技敘事」逐步進入「資產化與機構化」階段。無論是RWA(現實世界資產)上鏈、鏈上基金份額流轉,還是合格投資者的跨國配置需求,都在推動一個核心趨勢:傳統基金結構與數位資產發行機制加速融合。在這一背景下,開曼群島SPC(Segregated Portfolio Company,分隔投資組合公司)因其成熟的離岸基金法律體系、靈活的子組合隔離機制,以及國際投資人接受度高,成為基金代幣化(Fund Tokenization)的熱門載體。
但「代幣化」絕不只是把份額做成Token這麼簡單。它本質上是一套跨法域、跨監管、跨技術的系統工程:法律文件怎麼寫?基金份額對應的Token到底是證券還是權益憑證?二級流通能否開放?香港團隊參與管理是否觸發SFC監管? AML/KYC如何覆蓋鏈上與鏈下?這些問題決定專案能否真正落地。
本文將從實務角度,完整拆解開曼SPC基金代幣化的合規架構設計,並結合香港監理銜接路徑,幫助Web3資管團隊搭建「可募資、可審計、可持續”的商業模型。
一、SPC為何適合基金代幣化:從“隔離風險”到“多策略並行”
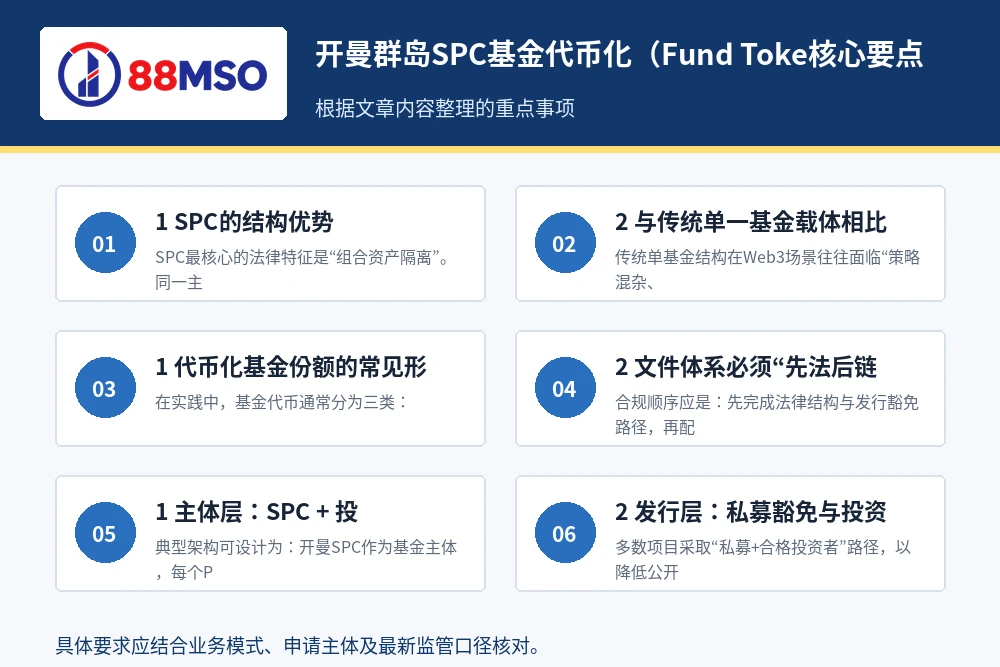
1.1 SPC的結構優勢
SPC最核心的法律特徵是“組合資產隔離”。同一主體下可設多個Portfolio(子組合),每個組合資產與負債相互隔離,理論上一個組合的風險不會傳導到另一個組合。這一點對Web3資管尤其重要:
- 多策略並行:可將BTC量化、RWA收益、DeFi做市策略拆分到不同Portfolio。
- 風險分層:高風險策略與穩健策略隔離,方便投資者依風險偏好認購。
- 發行靈活:不同組合可對應不同Token條款(鎖倉、分紅、贖回週期)。
1.2 與傳統單一基金載體的差異
傳統單基金結構在Web3場景往往面臨「策略混雜、估值複雜、揭露難統一」等問題。SPC天然支持「一個母體、多套規則”,便於在同一管理框架下實現差異化資產管理。對於計劃逐步擴容的團隊來說,SPC也能降低後續新增策略的設立成本。
二、Fund Tokenization的法律定性:先回答“你發的到底是什麼”
2.1 代幣化基金份額的常見形態
在實踐中,基金代幣通常分為三類:
- 份額映射型:Token對應基金份額登記記錄,投資權利仍以基金法律文件為準。
- 受限流通型證券Token:面向合格投資者,轉讓受白名單與鎖定規則約束。
- 收益權憑證型:強調現金流分配權,但通常仍可能被認定為證券性質。
無論技術包裝如何,只要涉及“以資金投入換取預期收益並依賴他人管理”,多數法域都會觸及證券監理邏輯。因此,項目應避免“技術中性敘事掩蓋監管實質”。
2.2 文件體系必須“先法後鏈”
合規順序應是:先完成法律架構與發行豁免路徑,再配置智慧合約和鏈上產品。關鍵文件通常包括:
- 基金章程/發售文件(PPM)
- 認購協議與投資者聲明
- 託管、估價、審計與管理員協議
- Token條款說明(轉讓限制、贖回機制、銷毀/增發規則)
- 風險揭示與技術揭露
只有當法律文本、營運流程和鏈上機制一致,代幣化基金才具備可審計性與可執法性。
三、開曼SPC基金代幣化的標準架構(實務版)
3.1 主體層:SPC + 投資組合 + 管理人
典型架構可設計為:開曼SPC作為基金主體,每個Portfolio對應一個策略池;由受監管或具備合規資格的管理團隊負責投資決策;管理員負責份額登記、淨值計算與投資者服務。
3.2 發行層:私募豁免與投資者門檻
多數項目採取「私募+合格投資者」路徑,以降低公開發行監理壓力。重點在於:
- 明確可銷售區域與禁售區域
- 對投資者分類(專業投資者/機構/高淨值)
- 設定最低認購額、鎖倉期、轉讓限制
3.3 鏈上層:白名單、轉讓控制與合規預言機
代幣合約應內建合規邏輯,而不是“發完再管”。建議至少配置:
- 白名單准入:僅透過KYC/KYB的錢包可持有和接收。
- 轉讓規則引擎:按持有期間、投資者屬性、地區限制動態控制轉讓。
- 凍結與強制贖回機制:應對制裁命中、詐欺或合規爭議。
- 鏈下資料映射:確保管理員台帳與鏈上持倉一致。
3.4 營運層:資產淨值、申贖、審計閉環
基金代幣化不應犧牲傳統資管的治理紀律。建議建立月度或季度NAV流程、清晰的申購贖回窗口、獨立審計與託管核對機制。若底層資產含有鏈上頭寸,需同步定義估值來源與異常行情處理規則。
四、香港監理銜接:Web3團隊最容易忽略的「實質經營地」問題
很多團隊以為「主體在開曼」等於監理風險隔離,但若管理、行銷、投顧或交易決策實質發生在香港,通常會觸發香港監管關注。尤其當業務涉及「管理證券或期貨合約組合」「向香港投資者推廣基金」等行為,需評估是否涉及香港證監會(SFC)牌照義務(如9號牌資產管理等相關情形)。
這也是為什麼跨境團隊在設計SPC架構時,必須同步看「開曼法律 + 香港合規 + 投資者所在國規則」三層約束。88MSO與88MSO長期服務香港金融牌照與跨國合規計畫的經驗顯示,前置牌照評估比後期補救成本低得多,尤其募款文件已對外發出後,調整空間會急遽收窄。
五、AML/KYC是基金代幣化的生命線,不是附屬模組
5.1 雙軌盡調:鏈下身分 + 鏈上行為
Web3資管的反洗錢不能只做身分證明採集。成熟做法是「鏈下KYC/KYB + 鏈上地址風控」並行:
- 辨識最終受益人(UBO)與資金來源(SOF)
- 錢包地址風險評分(混幣器、暗網、受制裁關聯)
- 持續監控異常轉帳模式與高頻跨橋行為
5.2 制裁與可疑交易處置流程
建議在制度文件中明確:命中製裁名單時的凍結動作、內部升級路徑、可疑交易通報責任、外部法律顧問介入閾值。沒有流程的「技術風控」很難滿足審計與監理問詢。
5.3 MLRO與合規治理
對於持續營運的基金項目,設定明確的合規官(包括MLRO職能)和定期訓練機制非常關鍵。合規職責若僅掛名,不僅影響牌照評估,也會在銀行開戶與託管准入環節被放大審查。
六、銀行開戶與託管:決定專案「可運行性」的現實門檻
代幣化基金經常在「法律上可行」但「銀行不可用」處卡住。銀行和託管機構通常關注:
- 投資者來源國與資金流動路徑是否清晰
- 是否有高風險交易對手或匿名性過強的鏈上操作
- 基金治理文件是否完整、角色分工是否獨立
- 是否已有可執行的AML監控與事件處置記錄
建議在專案早期就把開戶材料標準納入架構設計,而不是等到募款後再補文檔。跨境業務實務中,能否穩定開戶、穩定出入金,往往比「合約是否炫技」更影響生存週期。
七、常見錯誤與修正建議
7.1 錯誤一:先發Token再補合規
更正:先出法律意見與發行路徑,再進行智能合約部署與行銷。
7.2 錯誤二:把「DAO治理」當作監管豁免理由
更正:監理看的是實質控制與收益安排,不是組織名稱。若存在核心管理人,仍需承擔相應責任。
7.3 錯誤三:忽視香港團隊的牌照觸發風險
更正:提前做活動矩陣梳理(募資、投顧、交易、行銷),逐項評估是否觸發SFC監管。
7.4 錯誤四:KYC只做一次性入場審查
更正:引入持續盡調機制,覆蓋申贖、轉讓、異常行為複審與年度重檢。
八、一個可執行的落地路線圖(90-180天)
- 第1階段(0-30天):確定業務模型、投資者畫像、銷售地區;完成法律與監管差距評估。
- 第2階段(30-60天):搭建SPC與Portfolio結構;起草PPM、認購文件與合規制度。
- 第3階段(60-90天):部署合規型Token合約;接入KYC/鏈上風控;打通管理員與台帳系統。
- 第4階段(90-120天):銀行與託管開戶;完成試營運申贖流程與緊急演練。
- 第5階段(120-180天):小規模合格投資者試募資;審計準備;優化揭露與營運報告機制。
在這過程中,具備香港金融牌照與跨境合規統籌經驗的服務機構能顯著降低溝通摩擦。以88MSO/88MSO這類深耕香港MSO、SFC及相關合規實務的團隊為例,其價值往往體現在“把多法域要求翻譯成可執行流程”,而非單點文件服務。
結語:基金代幣化的競爭力,最終來自“合規工程能力”
開曼SPC基金代幣化不是短期風口,而是Web3資管邁向機構化的關鍵基礎設施。真正可持續的項目,必須同時滿足三件事:法律結構可解釋、技術機制可控制、營運流程可審計。只講鏈上效率、不建監管護欄,最終會在募資、開戶、審計或跨國擴張環節遭遇系統性阻礙。
如果你的目標是面向長期資本,而不是短期流量,那麼從第一天就以「合規為產品的一部分」來設計架構,才是最穩健的路徑。開曼SPC提供了足夠靈活的制度容器,而香港及國際監理框架提供了邊界條件;在兩者之間建立可執行的連接,正是Web3資管團隊真正的核心能力。
常問問題:開曼SPC代幣化基金常見問題
Q1:代幣化後,是否就能面向全球公開募款?
不能。多數情況仍需遵守私募豁免和各地銷售限制,尤其要避免對受限司法轄區的散戶進行公開行銷。
Q2:SPC每個Portfolio都要單獨發Token嗎?
不一定,但實務上常見“一組合一Token”,便於風險隔離、淨值管理與投資人溝通。
第三季:香港團隊只做市場推廣,也可能觸發監管嗎?
有可能。若推廣內容涉及基金銷售、投資建議或實質招攬,需審慎評估是否觸及SFC相關監理邊界。
第四季:只要上了KYC系統就算AML合規嗎?
不夠。還需持續監控、制裁篩檢、可疑交易回報流程、內部治理與留痕體系。
先確定載體、基金類別和服務提供者
開曼投資基金可以選用的組織形式還包括一類特殊類型的開曼EC,即獨立投資組合公司(Segregated Portfolio Company,“開曼SPC”)。
設計開曼群島SPC基金代幣化(Fund Tokenization)時,應先明確投資者贖回權、資產類別、開放或封閉安排、是否使用SPC隔離不同投資組合,以及每個組合的費用和負債如何歸屬。SPC提供法定的投資組合隔離機制,但不能取代獨立估值、託管、審計和利益衝突控制。
設立文件應把運營人、投資管理人、行政管理人、審計師、註冊辦事處和反洗錢職能逐一落實,並讓發行文件、章程或合夥協議與實際現金流量一致。成本預算應分開列示政府及監理費用、法律文件、審計、行政管理及持續申報,避免只給一個打包總價。
業界參考資料:開曼群島金融管理局(CIMA):投資基金監理資料。
閱讀更多:開曼SPC基金設立全生命週期成本會計:CIMA備案、法律與審計費用明細、如何快速拿開曼SPC基金牌照? 4步驟搞定離岸私募基金設立與CIMA備案。