简体中文
 繁體中文
 English
引言:為什麼「最低資本驗證」成了是審批的第一道分水嶺?
過去兩年,越來越多Web3創業團隊將杜拜視為全球化佈局的關鍵落點。原因很直接:監理框架逐步清晰、政策開放度較高、國際資金與人才聚集效應明顯。但很多團隊真正走進申請流程後才發現,最容易「卡殼」的往往不是商業模式陳述,也不是技術白皮書,而是最低資本額驗證(Minimum Capital Verification)。
在杜拜VARA(Virtual Assets Regulatory Authority)框架下,監管關注的不是“你是否有融資故事”,而是「你是否具備可被驗證、可被追溯、可持續運營的資本能力”。對新創團隊而言,這意味著:即使產品方向正確、團隊背景優秀,如果資本結構、資金來源、銀行流水與審計口徑無法形成一致閉環,也可能被要求補件,甚至延長審核週期。
本文按資本、資金來源、帳戶資料與制度文件的對應關係,說明Web3團隊申請前的核對事項。下述準備情境用於解釋資料缺口,不是客戶核准記錄,不聲稱對應88MSO實際項目或監管核准結果。
一、先釐清監理邏輯:VARA在“看什麼”
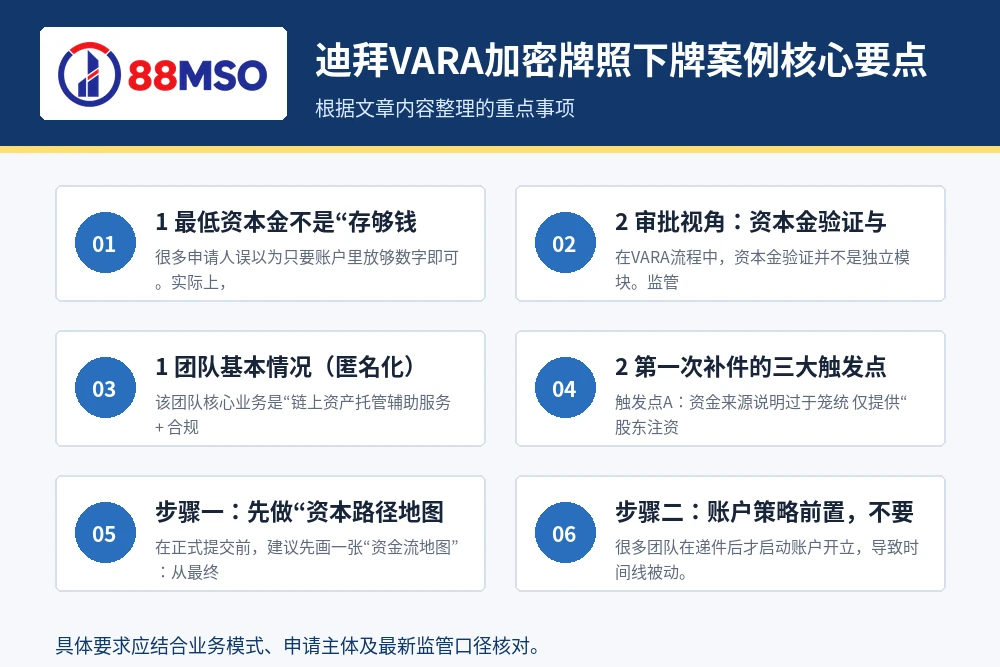
1.1 最低資本不就是「存夠錢」這麼簡單
很多申請人誤以為只要帳戶放夠數字即可。實際上,VARA更關註三件事:
- 真實性:資金是否真實可用,而非短期「過橋」或臨時拆借。
- 來源合規性:資金來自何處,是否可完整證明受益所有人(UBO)及歷史路徑。
- 持續性:資金是否能支撐未來營運,不是“為審批而準備的一次性餘額”。
1.2 審批視角:資本驗證與AML/KYC是連動的
在VARA流程中,資本驗證並不是獨立模組。監管通常會將其與反洗錢(AML)、客戶盡調(KYC)、治理架構、風險控制體系一起交叉審核。也就是說,若你的資金證明文件與AML政策、內控流程、董事會決議內容相互矛盾,即便金額達標,仍可能觸發額外審查。
二、申請準備情景:資金充足仍需核對哪些證據?
2.1 擬開展業務與資本材料
例如,擬開展虛擬資產相關服務的團隊,需先判斷具體活動是否屬於VARA監理範圍及適用的許可類別。即使融資後帳戶餘額充足,仍應核對出資來源、帳戶主體、法律文件和資本用途能否互相對應。
2.2 遞交前應核對的三類不一致
- 觸發點A:資金來源說明過於籠統
僅提供“股東注資證明”,未細化歷史轉帳路徑與中間帳戶關係。 - 觸發點B:公司架構與銀行文件不一致
集團層級的控股結構更新後,銀行KYC資料未同步。 - 觸發點C:審計口徑與申請表口徑不一致
申請表中描述為“營運準備金”,審計說明卻標註為“短期借款待轉股”。
核對重點是形成可追溯、相互一致的證據鏈,不能以餘額截圖代替完整來源與用途說明。
三、突破最低資本額驗證的核心做法:5步驟閉環法
步驟一:先做「資本路徑地圖」(Capital Trail Mapping)
在正式提交前,建議先畫一張“資金流地圖”:從最終出資人到申請主體帳戶,每一筆路徑都可解釋、可佐證、可回溯。地圖至少應覆蓋:
- 出資主體身分(個人/機構)
- 出資來源性質(經營利潤、融資款、資產處分款)
- 中轉帳戶與時間節點
- 幣種轉換記錄(如有)
- 最終沉澱帳戶餘額證明
這一步看似“文書工作”,實則決定審核溝通效率。監理機關最怕“擠牙膏式補件”,一次性给出逻辑化材料会显著降低不确定性。
步驟二:帳號策略前置,不要等到遞件後才找銀行
很多團隊在遞件後才啟動帳戶開立,導致時間線被動。更穩健的方法是:
- 提前規劃本地營運帳戶與集團資金帳戶的分工
- 準備與VARA口徑一致的開戶用途說明
- 同步完善UBO、董事、授權簽字人資料
- 針對加密相關業務準備額外的AML說明文件
這裡尤其要注意:銀行視角的「KYC可接受性」與監理觀點的「資本可驗證性」高度耦合。帳號策略前置,可避免後期因為流水口徑不統一而返工。
步驟三:用「審計語言」重寫你的資本說明
新創團隊常用融資語言描述資金,但監管更接受審計邏輯。建議把資本材料改寫為三層結構:
- 法律層:股東決議、增資文件、公司註冊文件、董事會授權
- 財務層:金融流水、驗資證明、審計報告或會計師確認函
- 合規層:資金來源聲明、AML篩檢記錄、關鍵交易說明
三層材料若能互印證,審批人會更容易判斷“資金真實且可持續”。
步驟四:建立“反問清單”,提前模擬監理問答
遞交前可進行一次內部問答核對,至少回答以下問題:
- 若主要股東資金來自上一輪Token退出,如何證明合法性與稅務處理?
- 若資金曾經過離岸SPV,中間層的商業合理性是什麼?
- 若帳戶餘額近期波動較大,如何解釋並證明不影響最低資本要求?
- 若未來規劃多地牌照並行,如何確保資金不被重複計算或重複承諾?
步驟五:建立遞交後的問詢與版本管理機制
遞交後可指定內部負責人,將監管問題、所需證明文件、責任人與回覆期限統一紀錄。實際回覆期限應依監理通知執行;下列事項屬於內部管理安排,不是官方時限:
- 收到詢問後確認問題類別與責任人
- 按監理通知期限準備回應框架
- 提交前完成證據更新與一致性複核
- 統一版本控制,避免“舊文件誤發”
很多項目並非“難在材料”,而是“輸在響應速度與一致性管理”。
四、新創團隊最容易忽略的四個細節
4.1 「借款轉資本」安排的時點風險
有些團隊為了效率,先用股東借款滿足初期資金,再規劃後續轉股。若時點設計不當,可能被認為資本穩定性不足。建議在法律文件、會計處理、監理揭露上同步設計,避免描述衝突。
4.2 資金證明只給“截圖”不給“鏈條”
單一銀行截圖證明力道有限。應結合銀行函、對帳單、交易流水、說明函,形成「能讀懂時間軸」的證據包。
4.3 忽略跨國稅務與受益所有人揭露
Web3團隊常見多地股東結構,若稅務居民身份、UBO披露不完整,會直接影響資金來源可信度。資本驗證本質上也是透明度驗證。
4.4 合規文件“模板化”,與真實業務脫節
監管越來越容易識別“通用模板”。AML政策、風險評估矩陣、客戶分層模型,必須與實際產品流程一致,否則資本證明再充分,也可能因為整體治理能力有疑慮而被放大審查。
五、按階段管理資本材料準備
以下依工作依賴劃分準備階段,不代表官方處理時間或固定核准週期:
- 階段一:搭建資本路徑地圖,整理股東與SPV結構,辨識歷史資金瑕疵。
- 階段二:完成帳戶策略、核心法律文件與資金來源說明初稿。
- 階段三:審計/會計師口徑校準,形成版本一致的申報資料。
- 階段四:進行監理問答模擬與補件計畫編制。
- 階段五:正式提交並啟動問詢與版本管理機制。
同時規劃香港和杜拜業務時,可整理各法域共同需要的主體、資金來源與治理資料,再分別依當地規則補充。不得以一地材料齊全推定另一地必然認可。
六、給Web3創辦人的實操清單(遞件前自檢)
- 最低資本金額是否已符合對應業務類型要求?
- 資金是否已在可驗證帳戶中穩定沉澱,且有完整流水?
- 出資人身份、咳嗽、稅務居民資訊是否一致且可證明?
- 是否有「臨時過橋資金」無法解釋的情況?
- 法律文件、審計文件、申請表文字是否完全一致?
- AML/KYC政策是否與商業模式真實匹配?
- 是否準備好補件場景的版本管理與回應SOP?
如果以上任一答案不確定,建議不要急於遞件。應先確認尚缺哪些證據,並依實際複雜度安排準備計劃;不預設統一準備時長。
結語:最低資本驗證,考驗的其實是“合規經營能力”
杜拜VARA牌照的價值,不在「拿證」本身,而在於它是企業全球化合規能力的壓力測試。最低資本驗證看似財務問題,其實是公司治理、資金透明度、AML體系、跨境結構設計能力的綜合體現。
對Web3新創團隊來說,真正有效的策略不是“臨時湊材料”,而是用監管語言重構企業基礎:資金路徑可追溯、制度文件可執行、營運準備可量化。這樣不僅能提高申請資料與監理要求的一致性,也能為後續拓展香港及其他司法轄區的金融合規佈局打下底層能力。
當你把資本驗證當作“企業體檢”而非“審批任務”,有助於減少補件,後續營運風險也會更低。這正是專業合規服務機構長期強調的核心原則:先把證據鏈做好,再談成長速度。
常問問題:創辦人最關心的5個問題
Q1:資金必須長期結凍嗎?
不一定是“凍結”,但必須證明滿足監管要求且可持續支援運營。關鍵是穩定性與可驗證性,而非短期展示餘額。
Q2:可以使用集團資金支持新創主體嗎?
可以,但需清楚說明法律關係、資金用途、內部授權與會計處理,避免「名義支持、實質不可用」的疑慮。
第三季:歷史上有鏈上資產變現記錄,會影響申請嗎?
不必然影響。核心在於能否提供完整合規證明,包括來源、交易平台記錄、稅務與資金入帳解釋。
第四季:先申請牌照還是先搭AML體系?
應並行推進,甚至AML應適當前置。資本驗證與AML審查是連動的,後補體系往往導致材料衝突。
Q5:如果未來還要申請香港執照,目前材料能復用嗎?
可復用一部分,尤其是UBO、資金來源、治理結構與內控框架。但需依當地監管要求做口徑調整與本地化補強。