简体中文
 繁體中文
 English
英國FCA投資公司授權:現行IFPR資本要求與CASS客戶資產保護
官方核驗更新(2026年8月):FCA已自2022年1月1日起實施投資公司審慎制度(IFPR)。「IFPRU 730k」屬於舊制度和市場沿用稱謂,現行資本要求應依MIFIDPRU下的永久最低資本、固定間接費用要求及K因子要求評估,CASS義務則取決於具體權限和是否持有客戶資金或資產。 具體規則見英國金融行為監理局IFPR專題。
隨著跨國財富管理、經紀服務、機構銷售與資產配置業務加速全球化,英國FCA牌照是跨國業務規劃的選擇。市場舊稱“IFPRU 730k」不能代表現行統一授權類別。IFPR是投資公司審慎制度,業務權限仍須逐項申請及核對;取得FCA授權不自動保證銀行合作或其他市場准入。
但現實中,很多申請人把重點放在「拿牌」本身,卻忽略了FCA真正重視的兩件事:持續資本充足與客戶資金(CASS)保護機制。如果這兩項理解不到位,即便牌照批了,後續監理抽查、審計或業務擴展階段也可能出現重大合規壓力。
本文圍繞英國投資公司授權、現行IFPR審慎要求及適用的CASS客戶資金規則,梳理業務權限、資本評估、治理及營運文件。
一、IFPR與歷史IFPRU 730k稱謂有何不同?
「IFPRU 730k」是舊制度下與730,000歐元資本檔位有關的歷史或市場稱謂,並非現行IFPR的正式舊名稱。IFPR自2022年1月1日起適用於相關英國MiFID投資公司;它是審慎監理制度,不是一張單獨申請的“金融全牌照”。以下業務需分別核對授權和資本分類,不能一律套用舊730k標準:
- 為客戶執行交易(Dealing as agent);
- 安排交易(Arranging deals);
- 可能觸及客戶資產或客戶資金(Holding client money/assets);
- 針對專業投資者或機構客戶提供較複雜投資服務。
需要注意的是,FCA不會只看“你做什麼業務”,更看「你如何做業務”:客戶類型、交易鏈條、清結算路徑、外包安排、跨境行銷方式,都會影響授權範圍與監理分類。
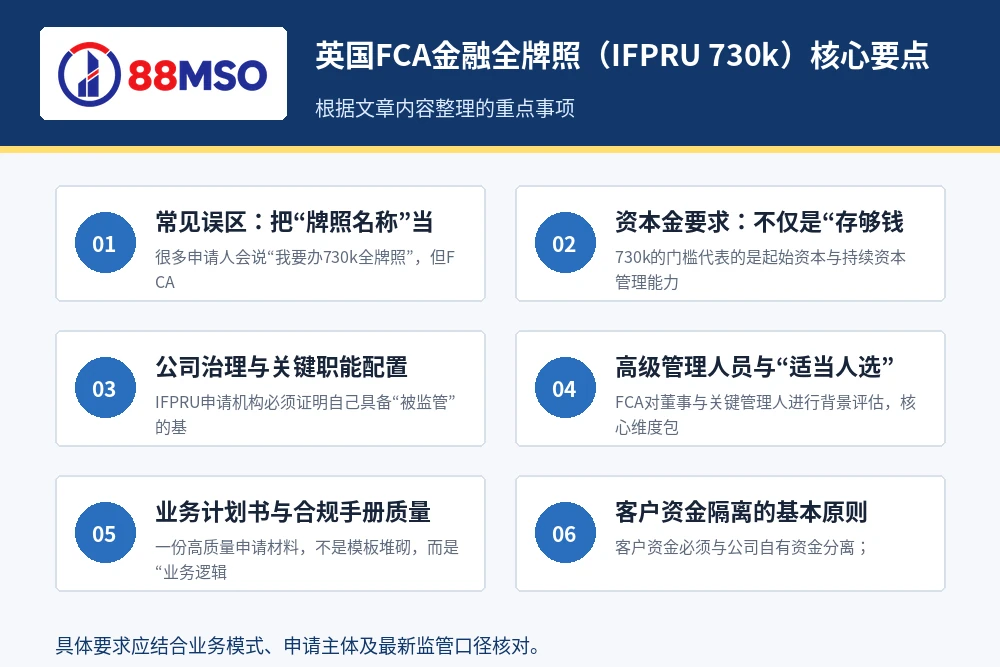
常見迷思:把「牌照名稱」當作固定產品
很多申請人會說“我要辦730k全牌照”,但FCA評估是按活動權限組合與風險畫像進行,不是簡單的“套餐式審批”。因此,前期的業務模型設計、權限映射與監管解釋文件,往往決定審批效率和後續合規成本。
二、FCA投資公司授權與現行資本評估的核心條件
1)資本金要求:不僅是“存夠錢”
資本應依現行MIFIDPRU評估,不能沿用統一的730,000歐元門檻。MIFIDPRU 4.4.1R的常見永久最低資本(PMR)例子包括:符合列明權限及限制的投資建議、組合管理等業務為75,000英鎊;獲準持有MiFID客戶基金或資產、經營MTF等類別為150,000英鎊;自營交易、包銷或承銷承諾等類別為750,000英鎊。這些只是常見例子,並非完整表格;特定存託業務、targeted support等另有檔位,多項活動應依適用最高檔核對。PMR不等於完整自有資金需求:還需結合固定間接費用要求(FOR)、適用的K因子要求及ICARA評估形成的額外資金需要。監理關注點包括:
- 資金來源可解釋、可追溯(股東注資證明、金融流水、合法來源說明);
- 資本充足的持續性(不僅申請日達標,還要有中長期財務承壓能力);
- 壓力測試邏輯(收入波動、客戶集中度、市場衝擊場景下是否可持續經營)。
實務中,FCA通常會細看三年財務預測與現金流模型,尤其關注“樂觀成長假設是否過度”。
2)公司治理與關鍵職能配置
申請FCA投資公司授權的機構必須證明治理與人員能力符合擬申請權限,重點是:
- 董事會職責劃分清晰,治理架構不是“名義搭建”;
- 合規、風控、內審(可依規模適當外包)職責可執行;
- 關鍵職位人員具備真實經驗,可回答監管追問;
- 利益衝突管理機製成文並可落地。
監理常見追問是:當業務成長、客戶投訴、系統故障或資金異常時,誰決策、誰復核、誰對外報告?如果答不出來,審批會明顯放緩。
3)高階主管與「適當人選」測試(Fit & Proper)
FCA對董事與關鍵管理人進行背景評估,核心維度包括:
- 誠信記錄(含歷史監理事項、訴訟、破產等);
- 能力與經驗是否符合擬任職能;
- 時間投入是否真實可行(是否「一人多崗」過度)。
建議在遞交前做內部“監管問答演練”,確保管理層對業務、風險、資金路徑和CASS機制有一致口徑。
4)業務計劃書與合規手冊質量
一份高品質申請資料,不是模板堆砌,而是「業務邏輯—風險識別—控制措施—監控證據」閉環。通常需要覆蓋:
- 目標客戶與行銷邊界;
- KYC與客戶分類流程;
- 交易執行與最佳執行政策;
- 投訴處理機制;
- 反金融犯罪控制(AML/KYC/制裁篩檢);
- 外包管理與第三方盡調機制。
三、CASS客戶資金隔離:FCA最「動真格」的監管重點
在FCA監理體系中,CASS(客戶資產資料冊)是保護客戶資產安全的核心規則之一。對涉及客戶資金的機構而言,CASS不是“附屬條款”,而是日常運作底層制度。
1)客戶資金隔離的基本原則
- 客戶資金必須與公司自有資金分離;
- 客戶資金帳戶須在認可銀行開立並具備法律確認文件;
- 機構不得將客戶資金用於自營或挪作營運週轉;
- 資金流轉、對帳、異常處理要有完整審計軌跡。
2)關鍵落地點:銀行確認函與法律屬性
FCA非常關注客戶資金帳戶的法律性質是否明確。通常需與銀行簽署符合要求的確認文件,確認該帳戶為客戶資金性質帳戶,且在機構破產或清算場景下具備相應法律保護邏輯。
若這一步處理不嚴謹,後續即使系統做得再好,也可能被認定為重大缺陷。
3)日常客戶資金計算與對帳(Reconciliation)
CASS實務裡最容易出問題的是「帳面合規、操作失真”。監管期望看到:
- 依規則定期進行客戶資金需求計算;
- 內部帳、銀行帳、業務系統帳三方一致;
- 差異識別後有時限明確的糾偏流程;
- 糾偏過程有審核與留痕,不是口頭處理。
簡單說,CASS不是寫在手冊裡,而是要體現在每日、每週、每個月的可驗證動作中。
4)CASS Oversight Officer與三道防線
對涉及客戶資金的機構,FCA通常預期有清晰的CASS監督職能安排。成熟做法是:
- 第一道防線:業務與營運團隊依流程執行資金隔離與對帳;
- 第二道防線:合規/風險團隊獨立覆核並監控KRI;
- 第三道防線:內部稽核(或獨立外部審查)定期驗證有效性。
5)CASS審計與監理報告
機構通常需配合年度CASS審計並履行相應監理報送義務。審計關注“制度是否存在”更關注“制度是否被執行”。若出現重大缺陷,可能觸發整改時限、業務限制,甚至執法風險。
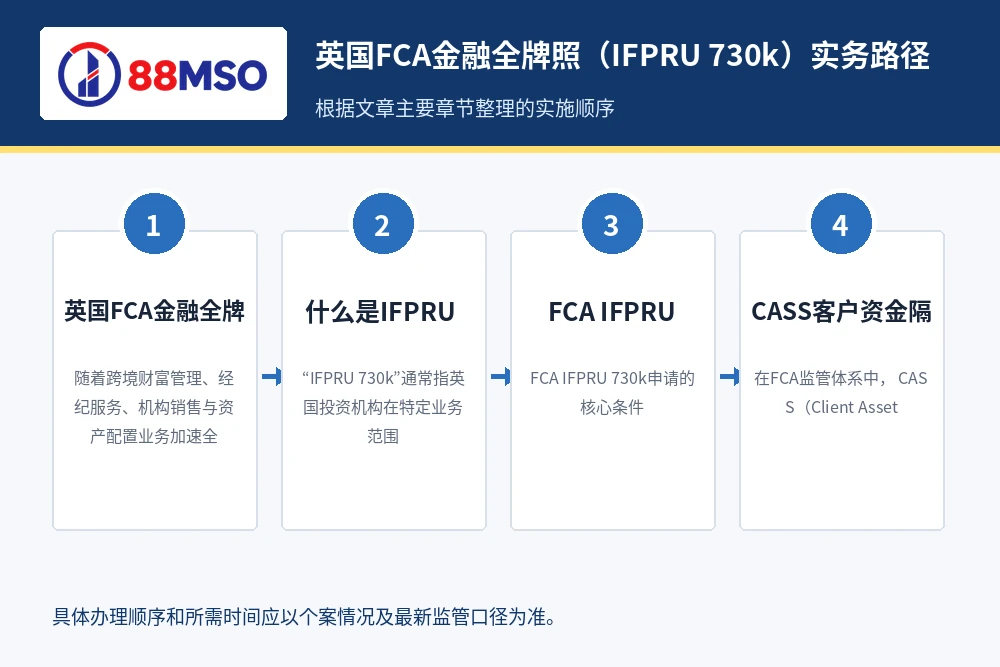
四、FCA投資公司授權流程:權限、資本與客戶資產安排
階段一:可行性診斷(2-4週)
- 確認業務邊界與授權活動映射;
- 判斷是否觸發CASS以及觸發級別;
- 測算資本路徑、團隊配置與預算。
階段二:文件與制度搭建(6-10週)
- 撰寫監理商業計劃書;
- 完善合規、風控、AML、申訴與外包政策;
- 設計CASS操作流程、對帳機轉與緊急應變計畫。
階段三:遞交與問詢答案(3-6個月常見)
- 提交申請及關鍵管理人資料;
- 按FCA問題清單進行補件與解釋;
- 同步推進銀行帳戶、系統與審計準備。
階段四:獲批後落地與持續合規
- 首年重點是“制度運作穩定化”;
- 建立監理報送行事曆與董事會合規報告機制;
- 進行定期內部培訓,避免「人員會變、流程失控”。
五、常見失敗原因:為什麼有些申請重複補件?
- 業務描述過於宏觀:不能解釋實際交易流與資金流;
- 管理層不熟悉細節:訪談或詢問中口徑不一致;
- CASS機制停留在紙面:缺少系統、表單、責任人、時限;
- 財務預測不可信:成長假設激進、成本低估明顯;
- 跨境結構複雜但揭露不足:股權、控制關係、外包鏈條不透明。
六、對中國及香港背景機構的特別提示
許多企業已在香港持有MSO、SFC相關牌照或正在佈局保險經紀、放債人業務,進入英國市場時常出現「沿用舊模板」的問題。實際上,FCA在客戶資產保護、治理證據鍊和持續審計方面的要求顆粒度更細,不能簡單平移。
這也是為什麼越來越多機構選擇“跨法域一體化合規設計」:在香港與英國雙重監管預期下,統一搭建資本、AML、CASS/客戶資產管理與稽核體系,降低重複整改成本。以88MSO及其背後的88MSO跨境合規服務經驗來看,前置做對監理映射與制度銜接,往往比後期補漏洞更省時間、更省預算。
七、持續滿足IFPR及適用CASS要求
獲準活動由FCA批准的具體權限及限制決定。機構應持續滿足適用的IFPR資金要求;涉及客戶資金或資產時,還須逐項落實適用的CASS保護、對帳、監督和報告安排。
對計畫出海的金融機構而言,建議把專案目標從“拿證”升級為“永續合規經營”:先定業務邊界,再定牌路徑;先搭資金與治理底盤,再推市場擴張。這樣才能在監管趨嚴週期中,真正把牌照轉化為業務護城河。
常問問題:高頻問題速答
Q1:FCA投資公司授權審批一般多久?
視業務複雜度、資料完整度與問詢回應效率而定。實務中從準備到批復常見需數月到更長,複雜結構可能會進一步延長。
Q2:沒有觸碰客戶資金,是否就不需要關注CASS?
即便當前不持有客戶資金,也應在業務設計中審查是否「間接觸發」客戶資產規則。業務變化後再補制度,成本通常較高。
第三季:資本金到位後是否可以抽回?
不建議依「臨時到位」思路操作。FCA關注持續資本充足與穩健經營,資本管理應與實際風險暴露長期匹配。
第四季:獲批後最容易被忽略的事項是什麼?
通常是日常對帳紀律、治理會議留痕、監理報送時點管理,以及CASS相關異常的升級處理機制。