简体中文
 繁體中文
 English

香港保險經紀牌照(IA)申請常見問題解答:你需要注意的合規紅線
隨著跨國財富管理、家族辦公室和高淨值客戶服務需求持續上升,越來越多機構將香港視為保險分銷與風險管理業務的重要樞紐。同時,監管對保險經紀行業的審查也持續升級。很多企業在諮詢「如何拿到香港保險經紀牌照(IA)”時,最常見的誤解是:只關注“申請能否通過”,卻忽略“拿牌後如何持續合規經營”。
事實上,香港保險業監理局(保險監理局,簡稱IA)對申請主體的審核,已不僅是看表格和文件齊不齊,更關注公司治理、負責人員勝任能力、銷售行為管理、反洗錢與客戶盡職調查(KYC)機制是否可執行、可追溯、可審計。本文將以FAQ形式,系統梳理申請過程中的高頻問題與關鍵紅線,幫助你在前期規劃階段少走彎路。
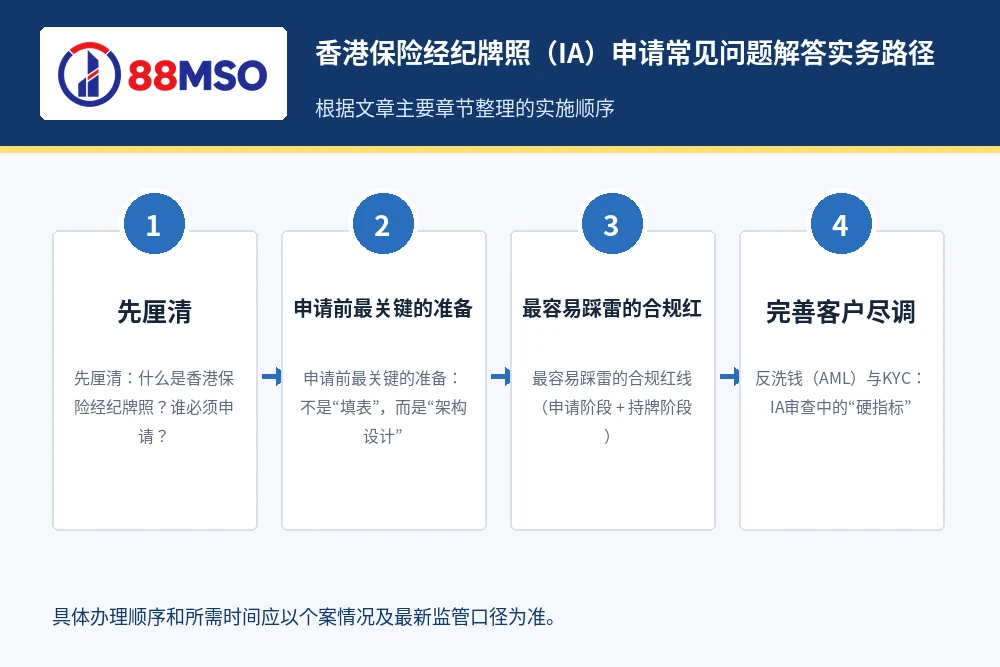
一、先釐清:什麼是香港保險經紀牌照?誰必須申請?
常見問題1:只做「介紹客戶」需要牌照嗎?
核心判斷標準是“是否進行受規管保險中介活動”。如果你的業務觸及保險產品推薦、解釋條款、促成交易、協助投保安排、提供與保險有關的專業意見,通常都可能落入受規管範圍。很多團隊認為「我只是轉介,不算經紀”,但在監管視角下,若你在客戶決策中發揮實質影響,仍有持牌要求。
常見問題2:保險經紀牌照和保險代理有何不同?
簡單理解:
- 保險代理:通常代表保險公司利益,銷售其產品;
- 保險經紀:理論上應站在客戶立場,基於客戶需求提供更中立的比較與建議。
由於經紀業務涉及「為客戶選型、比價、建議」的專業判斷,監理對經紀機構的治理、專業能力、資訊揭露與利益衝突控制要求往往較高。
二、申請前最關鍵的準備:不是“填表”,而是“架構設計”
常見問題3:為什麼很多申請卡在前期盡調?
常見原因不是“文件沒蓋章”,而是申請主體在商業邏輯與合規邏輯上不一致。例如:
- 股權結構複雜,但無法清晰解釋實際控制關係;
- 董事與關鍵管理階層履歷與保險業務關聯度弱;
- 計畫開展跨境業務,卻沒有相符的AML/KYC流程;
- 擬合作通路多,但第三方管理政策缺失。
監管機構希望看到的是“可持續運營的受監管機構”,而非「先拿牌再補制度」的空殼申請。
常見問題4:IA通常會重點看哪些材料?
不同項目會有差異,但通常會專注於以下模組:
- 公司治理架構與組織圖(董事會、管理階層、合規職能分工);
- 負責人員與關鍵職務履歷、資格與勝任能力證明;
- 業務計劃書(目標客戶、產品範圍、分銷模式、收入模型);
- 內部控制政策(銷售流程、投訴處理、記錄保存、利益衝突管理);
- 反洗錢與反恐怖主義融資(AML/CFT)架構及KYC盡調流程。
三、最容易踩雷的合規紅線(申請階段 + 持牌階段)
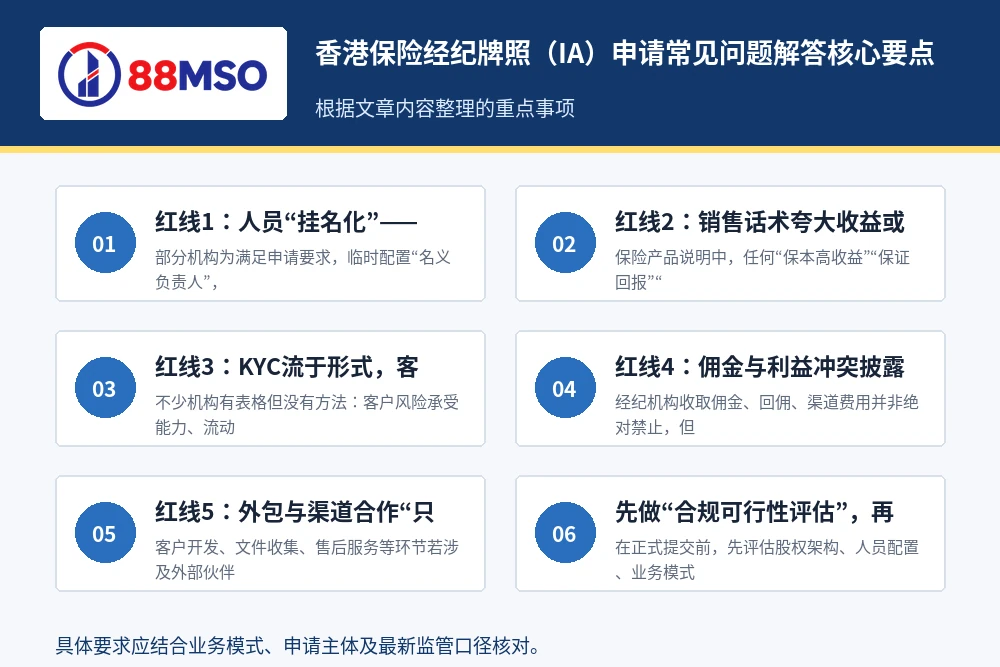
紅線1:人員「掛名化」-有頭銜,無實職
部分機構為符合申請要求,臨時配置“名義負責人”,但該人員並非實際參與經營管理。這是高風險做法。監管可透過面談、文件審查、實際營運抽查判斷崗位真實性。一旦認定“掛名管理”,不僅影響申請通過率,也可能觸發後續紀律處分。
紅線2:銷售話術誇大收益或弱化風險
保險產品說明中,任何「保本高收益」「保證回報」「幾乎零風險」等表達都可能構成誤導。尤其面對投資相連壽險(ILAS)或跨境配置型產品,必須做到風險揭露充分、費用揭露完整、適當性評估可留痕。
紅線3:KYC流於形式,客戶畫像與產品不匹配
不少機構有表格但沒有方法:客戶風險承受能力、流動性需求、保障目標填寫模板化,最終導致“高風險產品賣給低風險客戶”。監管關注的不只是你“有沒有做KYC”,更在乎你“如何利用KYC結果形成可解釋的產品建議”。
紅線4:佣金與利益衝突揭露不透明
經紀機構收取佣金、報稅、通路費用並非絕對禁止,但必須在適用規則下進行清晰揭露,並建立利益衝突管理機制。隱藏費用、選擇性揭露、誘導式推薦,都是高頻違規點。
紅線5:外包與通路合作「只簽約,不管理”
客戶開發、文件收集、售後服務等環節若涉及外部夥伴,持牌機構仍負有主體責任。沒有合作方盡調、訓練、監控與稽核機制,等同把合規風險外包給自己。
四、反洗錢(AML)與KYC:IA審查中的“硬指標”
常見問題5:保險經紀也要做嚴格AML嗎?
是的。保險經紀並非“資金不落地就無AML義務”。監理強調風險為本(Risk-Based Approach),尤其對以下場景更敏感:
- 高保費、一次大額繳費;
- 複雜受益人安排或多層持有結構;
- 高風險司法管轄區客戶;
- 頻繁退保、變更受益人、例外交易行為。
常見問題6:KYC盡調應至少涵蓋哪些要點?
- 客戶識別識別與核驗(個人/公司);
- 受益所有人識別;
- 資金來源與財富來源合理性查核;
- 制裁名單、負面輿情、PEP篩檢;
- 持續盡調與交易監控機制。
建議把KYC流程與銷售流程打通:從獲客、諮詢、產品建議到簽單、售後,每個節點都應有留痕機制,確保“可追溯、可複核、可審計”。
五、申請通過後,為什麼仍可能被處罰?
常見問題7:拿牌後最常見的違規來自哪裡?
很多處罰不是因為“重大欺詐”,而是“長期管理鬆懈”。典型問題包括:
- 內部政策多年未更新,與最新監理要求脫節;
- 員工培訓流於簽名,缺乏實操考核;
- 投訴處理無分級機制,未形成整改閉環;
- 記錄保存不完整,監管抽查時證據不足。
常見問題8:如何建立持續合規機制?
可以從「三道防線」思路入手:
- 第一道:業務部門自控(銷售行為規範、KYC執行、話術管理);
- 第二道:合規/風控監督(抽樣複核、異常預警、制度迭代);
- 第三道:內部稽核或獨立評估(定期體檢、問題追蹤、問責落實)。
對於跨境展業團隊,建議引進外部合規顧問進行週期性檢視,避免「制度寫得好、執行跟不上”。
六、實務建議:如何提高通過率並降低後續監理風險?
1)先做“合規可行性評估”,再啟動申請
在正式提交前,先評估股權架構、人員配置、業務模式與目標客群是否符合監管要求。前期多花1個月,往往能減少後續多輪補件與溝通成本。
2)制度文件要“可落地”,不要只追求模板完整
監管越來越容易識別“模板化政策”。真正有效的文件應反映你的業務流程、系統能力與人員分工。例如,申訴處理政策是否明確時限? KYC複審是否有觸發條件?高風險客戶是否有升級審核?
3)把合規訓練做成“場景化訓練”
與其每年一次集中宣導,不如圍繞高風險場景做短頻快培訓:誤導銷售、費用揭露、跨境溝通、客戶資訊保護等,輔以抽查錄音與案例複盤,效果更好。
4)儘早規劃銀行帳戶、資金流與稅務配套
保險經紀業務要穩定營運,離不開帳戶體系、資金留痕與稅務安排的協同。若相關配套滯後,容易導致簽單後交貨效率下降,甚至觸發合規疑點。
七、給創業團隊與跨境機構的提醒
若你是首次進入香港金融服務市場,建議不要把IA牌照視為“單點審批事項”,而應作為整體合規工程的一部分。一個成熟的路徑通常包括:公司架構設計、牌照申請、AML/KYC體系搭建、人員訓練、持續審計與年檢維護。對於希望同時佈局MSO、SFC或放債人業務的機構,更需要統一的合規底座。
在這一點上,市場上像88MSO及其服務體系(88MSO)這類長期深耕香港金融牌照與合規實務的團隊,價值往往不只在“代辦提交”,更在於幫助企業把牌照申請與後續經營銜接起來,降低隱性合規成本與監理摩擦。
結語:真正的風險,不是“拿不到牌”,而是“拿牌後失控”
香港保險經紀牌照(IA)申請的難點,從來不只是程序複雜,而是監管對「長期合規能力」的要求越來越高。你需要建構的是一套能經得起審查、能支撐業務成長、能持續迭代的合規系統。
如果用一句話總結:先把合規當作經營能力,再把牌照當作業務門票。這樣,你不僅能提高申請通過率,更能在後續監管環境中穩健發展,真正以香港作為國際化保險業務與財富管理佈局的長期基地。
附:高頻FAQ速查
- 問:IA牌照申請週期一般多久?
一個:視個案複雜度而定,材料品質、補件頻次與人員面談準備度都會顯著影響週期。 - 問:是否可以邊申請邊進行保險銷售?
一個:一般不建議。未滿足持牌要求前進行受規管活動,存在明顯法律與監管風險。 - 問:外地團隊能否遠距管理香港經紀業務?
一個:可做跨境協同,但關鍵職能、管控責任與本地合規安排需滿足監管期待,不能“空心化運營”。 - 問:最該優先投入的合規模塊是什麼?
一個:通常是KYC/AML、銷售適當性、投訴處理與記錄保存四大模組。
獲牌條件要落實到持續經營紀錄
香港保險經紀牌照(IA)申請常見問題不只是一次性的申請問題。公司應把負責人和業務代表的職責、客戶需要分析、產品比較、佣金或利益揭露、客戶款項處理、投訴和檔案保存寫入可執行流程,並留下培訓、抽查和整改記錄。
財務方面應持續核對資本及淨資產、專業彌償保險、獨立客戶帳戶和帳簿要求。比較保險經紀與保險代理模式時,重點應放在代表誰、可接觸哪些產品、如何承擔操守責任以及客戶款項如何處理,而不是只比較牌照名稱。