简体中文
 繁體中文
 English

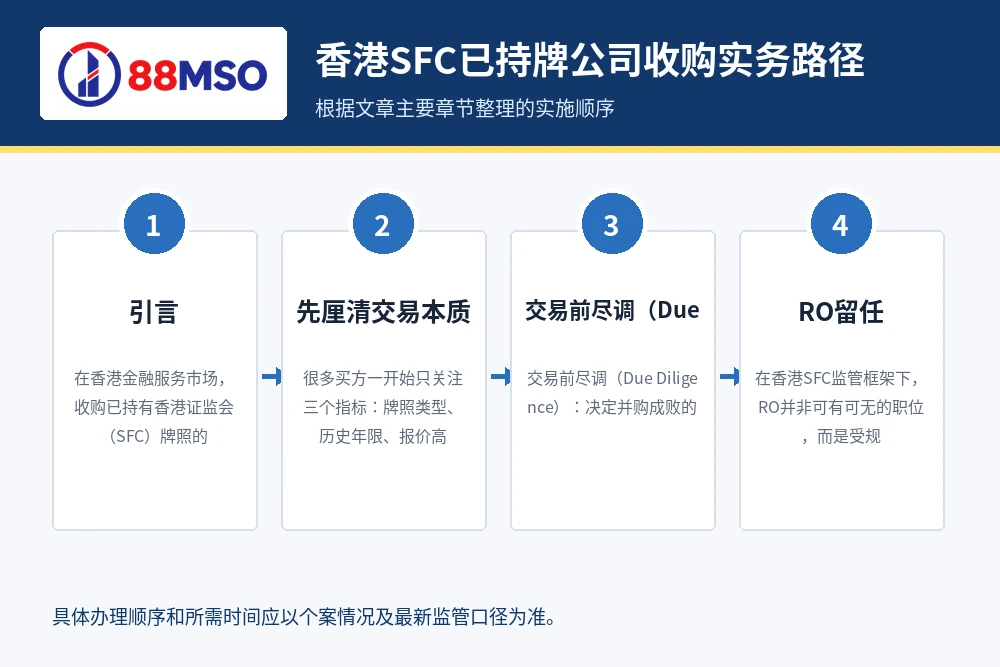
引言:為什麼「買一家SFC持牌公司」比「新申請牌照」更複雜?
在香港金融服務市場,收購已持有香港證監會(SFC)牌照的公司,常被視為縮短市場進入時間、快速建立業務通道的策略路徑。尤其對希望佈局資產管理、證券交易、就證券提供意見或虛擬資產相關受規管活動的機構而言,併購看起來像是一條“捷徑”。
但現實是,“牌照在公司”並不等於“業務可以無縫轉手”。SFC監管關注的核心從來不是“殼公司轉讓”,而是實際控制人是否適格、負責人員(RO)是否持續履職、客戶資產是否安全遷移、內部控制是否有效延續。因此,一宗香港SFC持牌公司收購成功與否,不在簽約當天,而在監管邏輯能否被完整滿足。
本文將圍繞三個高頻且高風險環節展開:RO留任機制、客戶資產轉移安排、證監會審批與報備全流程。如果您正在評估收購目標公司,或已進入交易談判階段,本文可作為實操路線圖使用。
一、先釐清交易本質:你在買“牌照殼”,還是買「永續營運能力」?
很多買方一開始只專注在三個指標:牌照類型、歷史年限、報價高低。但在香港SFC併購場景下,真正決定交易價值的,是以下四個維度:
- 監管維度:牌照狀態是否正常、是否有紀律處分、是否有未結調查或補件要求;
- 人員維度:逆滲透、持牌代表、合規官、MLRO(如適用)是否穩定且可持續留任;
- 業務維度:客戶結構、收入來源、產品合規性、跨國展業方式是否健康;
- 營運維度:內控手冊、風控流程、IT系統、帳簿記錄、審計與年審是否持續完整。
換言之,買方收購的不是“一張證書”,而是一個可被SFC持續信任的受規管實體。對這一點理解越早,後續審核阻力越小。
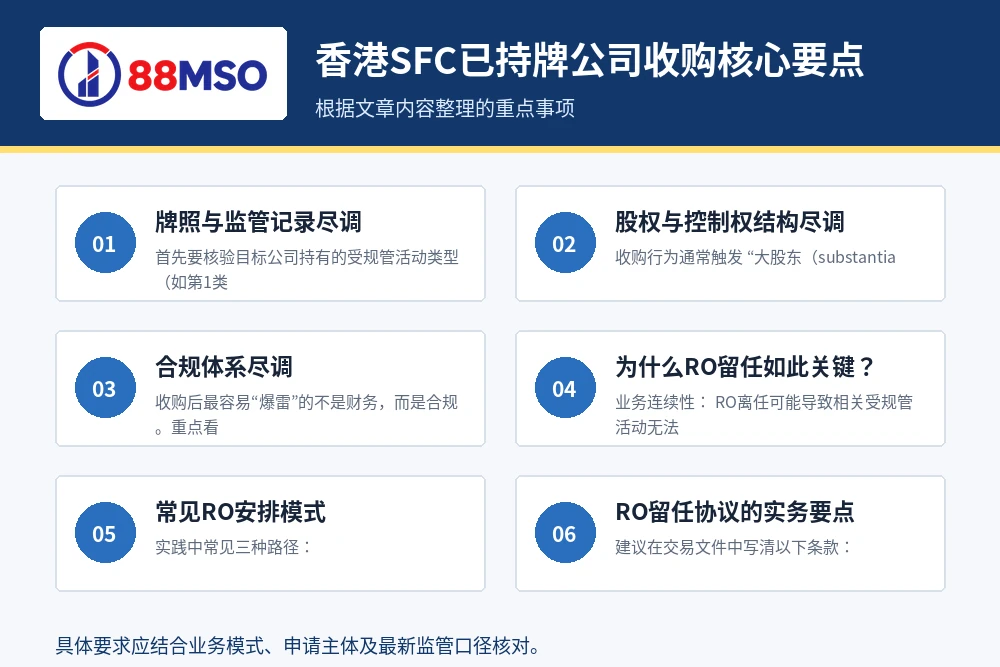
二、交易前盡調(Due Diligence):決定併購成敗的70%
1. 牌照與監管記錄盡調
首先要核驗目標公司持有的受規管活動類型(如第1類、第4類、第9類等),並確認以下事項:
- 牌照是否處於有效狀態;
- 是否附帶限制條件(license conditions);
- 過去是否被譴責、罰款、限制業務;
- 是否存在未完成整改、持續報告義務。
2. 股權與控制權結構盡調
收購行為通常觸發“大股東(substantial shareholder)變更”相關監理要求。若買方透過直接或間接方式取得關鍵控制權,需要向SFC提出事前審核或通知(取決於實際觸發規則)。因此,務必穿透核查:
- 最終實益擁有人(UBO)鏈條;
- 是否涉及離岸SPV及多層控股;
- 股東背景是否涉及高風險司法轄區;
- 是否存在對賭、代持、隱性控制安排。
3. 合規體系盡調
收購後最容易「爆雷」的不是財務,而是合規。重點看:
- KYC與客戶風險評級是否真實執行;
- 交易監測、可疑交易上報記錄是否完整;
- 員工培訓、合規測試、內審報告是否連續;
- 客戶資產隔離、對帳、託管安排是否可追溯。
若目標公司僅有「紙面制度」但無執行證據,買方需在估價中充分折價,並預留整改成本與時間。
三、RO留任:收購審批中的“核心變數”
在香港SFC監理框架下,RO並非可有可無的職位,而是受規管活動持續進行的“關鍵人”。很多交易卡住,正是因為買方低估了RO穩定性的監管權重。
1. 為什麼RO留任如此關鍵?
- 業務連續性:RO離任可能導致相關受規管活動無法持續運營;
- 監理信任:SFC會評估管理階層是否具備足夠經驗與操守;
- 審批節奏:若RO更替與股權變更同時發生,審查複雜度顯著增加。
2. 常見RO安排模式
實踐中常見三種路徑:
- 原RO短期留任過渡:在交割後3-12個月協助監理過渡與業務交接;
- 新舊RO並行:新增買方提名RO,形成過渡期雙RO架構;
- 交割前先獲核准新RO:降低交割後「無RO可用」的業務中斷風險。
3. RO留任協議的實務要點
建議在交易文件中寫清以下條款:
- 最低留任期限與離職通知期;
- 職責範圍與監理溝通義務;
- 績效與合規責任邊界;
- 提前離任的替代方案與違約安排。
提示:如果買方核心團隊尚未具備可核准RO的人選,應以「RO解決方案」作為交易先決條件(CP)之一,而非交割後再補救。
四、客戶資產轉移:法律可行 ≠ 監管可行
顧客資產轉移是併購中最容易被輕視卻最容易引發申訴與監管關注的環節。特別是涉及託管帳戶、客戶證券、基金份額、保證金、第三方支付路徑時,任何流程斷裂都可能造成實質風險。
1. 先做“資產地圖”
在正式遷移前,需建立完整資產地圖:
- 客戶資金所在銀行/託管機構;
- 資產類別(現金、證券、基金、結構性產品等);
- 客戶協議中的轉移授權條款;
- 是否存在凍結、質押、爭議資產。
2. 客戶通知與同意機制
不同業務線對客戶通知義務不盡相同,但普遍建議:
- 提前發出清晰遷移通知,說明時間、影響與客戶權利;
- 必要時取得客戶書面同意或補充協議;
- 提供無障礙退出機制,避免「被動遷移」爭議;
- 設定專門客服與投訴處理通道。
3. 遷移執行中的關鍵控制點
- 遷移前後餘額逐戶核對;
- 帳戶權限切換雙人復核;
- 關鍵節點留痕(郵件、系統日誌、審批記錄);
- 遷移完成後發出客戶確認與內部稽核報告。
對SFC而言,客戶資產轉移的重點在於:客戶權益不受損、資產隔離不破壞、記錄可追溯、責任可界定。
五、證監會審批與報備全流程:簽約前到交割後
階段A:交易結構設計與監管觸發分析
在簽署任何有約束力文件前,先判斷交易是否觸發:
- 大股東變更審核/通知;
- 董事、負責人員、核心職能人員變更;
- 業務範圍或營業地址調整;
- 最終實益擁有人變化引發的適格性審查。
這一步驟的目標是確定“監管路徑圖”,避免簽約後才發現審批條件無法滿足。
階段B:預先溝通與材料準備
複雜交易通常建議先進行監管預溝通(視個案而定)。材料一般包括:
- 買方及UBO背景資料、資金來源說明;
- 收購後治理架構、職責分工圖;
- RO與關鍵人員安排規劃;
- 業務連續性與客戶資產遷移方案;
- 合規整改計畫與時間表。
階段C:正式提交與問詢回复
提交後,SFC可能圍繞以下問題發出補充問詢:
- 買方金融業經驗與管理能力是否足夠;
- 擬任管理階層是否真正參與日常管理;
- 跨國業務是否涉及其他司法轄區執照義務;
- 歷史合規問題如何切割與修復。
問詢回覆應堅持兩點:事實一致、證據閉環。同一問題在不同文件中表述不一致,是常見延誤原因。
階段D:條件滿足、交割與後續報備
審批通過後,交割不代表結束。交割後通常還需完成:
- 董事與管理階層任命落地;
- 銀行帳戶授權更新;
- 內部政策與程序重簽發布;
- 系統權限與資料治理切換;
- 按時履行後續通知與定期申報義務。
六、交易文件怎麼寫,才能真正防風險?
併購法律文件應把監管要點“合約化”。建議重點關注:
- 先決條件(CP):監管批准、RO安排、關鍵客戶穩定率、無重大不利變更;
- 陳述與保證:牌照狀態、歷史合規、客戶資產完整性、無隱性處罰風險;
- 賠償條款:歷史違規導致的罰款、客戶索賠、整改成本歸屬;
- 交割後承諾:賣方協助期間、人員配合、資料與文件移交完整性;
- 價格調整機制:基於AUM、淨資本、關鍵客戶留存等設定調價條款。
經驗上,監管密集型交易中,合約條款越“業務化+合規化”,後續爭議越少。
七、常見失敗場景與因應策略
場景1:簽後RO突然離任
因應:預設備選RO名單;在SPA中設定RO留任CP與替代觸發機制。
場景2:客戶資產遷移遭遇高比例反對
因應:分層溝通重點客戶,提供平滑過渡方案與費用減免,設定遷移緩衝期。
場景3:SFC問詢週期拉長
因應:統一對外口徑,建立「問題—證據—責任人—截止日」追蹤表,避免重複補件。
場景4:交割後發現歷史合規黑洞
因應:立即啟動獨立合規審查,主動糾偏並形成整改路線,必要時進行自查揭露。
八、收購後的100天整合計畫(Post-Merger Integration)
真正的監管考驗通常在交割後。建議以「100天計畫」推進:
- 第1-30天:人員穩定、權限切換、重點客戶安撫、關鍵報備完成;
- 第31-60天:制度統一、KYC補檔、風險模型校準、供應商重審;
- 第61-100天:內審抽樣、整改閉環、董事會合規匯報、下一年牌照維護計劃。
對於首次進入香港市場的機構,通常需要外部專業團隊在法務、合規、審計、牌照維護上協同推進。像是88MSO及其88MSO這類長期深耕香港金融合規全案託管的服務團隊,價值往往體現在“把複雜監管動作拆成可執行步驟”,並在關鍵節點降低時間與溝通成本,而非單純代辦文件。
結語:把監理邏輯前置,才是SFC持牌併購的真正“加速”
香港SFC已持牌公司收購的困難,從來不是“買不買得到”,而是「買完能不能穩、快、合規地跑起來”。RO留任決定業務連續性,客戶資產轉移決定聲譽與責任邊界,證監會審批決定交易是否真正完成監理閉環。
如果把這三件事在交易前就設計好,收購可以成為高效率進入香港資本市場的加速器;反之,即便價格談得再漂亮,也可能在交割後陷入合規修復與客戶流失的雙重壓力。
一句話總結:先做監理可行性,再談交易確定性;先做合規交割設計,再做估值優化。
常問問題:實務上最常問的5個問題
1. 收購SFC持牌公司一定比新申請牌照快嗎?
不一定。若目標公司歷史合規乾淨、RO穩定、股權結構清晰,通常更快;若存在歷史問題,反而可能更慢且更貴。
2. RO必須永久留任嗎?
不必須,但過渡期留任通常對核准和業務連續性較有利。關鍵在於確保任何時間點都符合監管對負責人員的要求。
3. 客戶資產轉移是否必須逐一徵得客戶同意?
視業務協議、資產類型與安排而定。實務上應以「充分通知+必要同意+可追溯記錄」為底線。
4. 審批週期一般多久?
取決於交易複雜度、材料完整度、問詢響應質量。準備越充分,週期越可控。
5. 交割後最容易忽略的合規事項是什麼?
制度更新後的「實際執行」與證據留存。很多機構有新手冊,但缺培訓、缺抽查、缺記錄,最終在年審或檢查中暴露問題。
申請文件要能解釋業務如何實際運作
準備香港SFC已持牌公司收購時,業務計劃不應只列牌照名稱。應逐項說明客戶來源、產品和交易流程、是否持有客戶資產、下單與估值安排、外包服務、利益衝突處理以及異常事件回報路徑,並讓組織架構、人員履歷和財務預測互相吻合。
負責人員及核心職能主管的職責需要落實到日常決策及監督記錄。持牌後仍要持續監控財政資源、人員變動、業務範圍、客戶資產和監管申報;收購持牌公司也不等於牌照自動隨交易無條件轉移,控制權和關鍵人員變更應先核對通知或批准要求。
業界參考資料:香港證券及期貨事務監察委員會:發牌手冊。
閱讀更多:香港SFC負責人員(RO)配置:持牌機構招募與資格審查要點、內地券商出海香港:SFC 1號與2號牌照申請要求。