简体中文
 繁體中文
 English

毛里求斯GBL與FSC金融許可:公司身份、牌照範圍及申請路徑
官方核驗更新(2026年8月):GBL是毛里求斯全球業務公司的公司及監管身份,不等於一張可以涵蓋所有金融活動的牌照。證券、投資管理、基金、保險等受規管業務仍須依FSC相應許可類別個別判斷及申請。 具體規則見毛里求斯金融服務委員會持牌業務資料。
在全球金融監理不斷趨嚴、跨境業務審查持續升級的背景下,越來越多企業開始重新思考一個核心問題:如何在合規前提下,建立兼具稅務效率、市場准入和資本靈活性的國際業務架構?對於希望同時涵蓋亞洲資金端與非洲資產端的機構而言,毛里求斯正在成為一個高頻出現的答案。
不少企業最初把毛里求斯理解為“低稅離岸地”,但真正有經驗的金融機構更重視的是:其在英美法系架構下的監管體系、與非洲市場的長期法律與金融連接、以及在國際透明化標準下逐步強化的合規機制。尤其是由毛里求斯金融服務委員會(森林管理委員會, 金融服務委員會)監管的GBL(全球營業執照)架構,已成為私募基金、跨國投融資平台、家族辦公室、金融服務提供者進行國際佈局的重要工具。
本文將從戰略價值、適配場景、申請流程、持續合規、常見迷思與實作建議等角度,系統拆解毛里求斯FSC(GBL)金融執照的真實應用邏輯,幫助企業從“能不能做”走向“怎麼做才穩”。
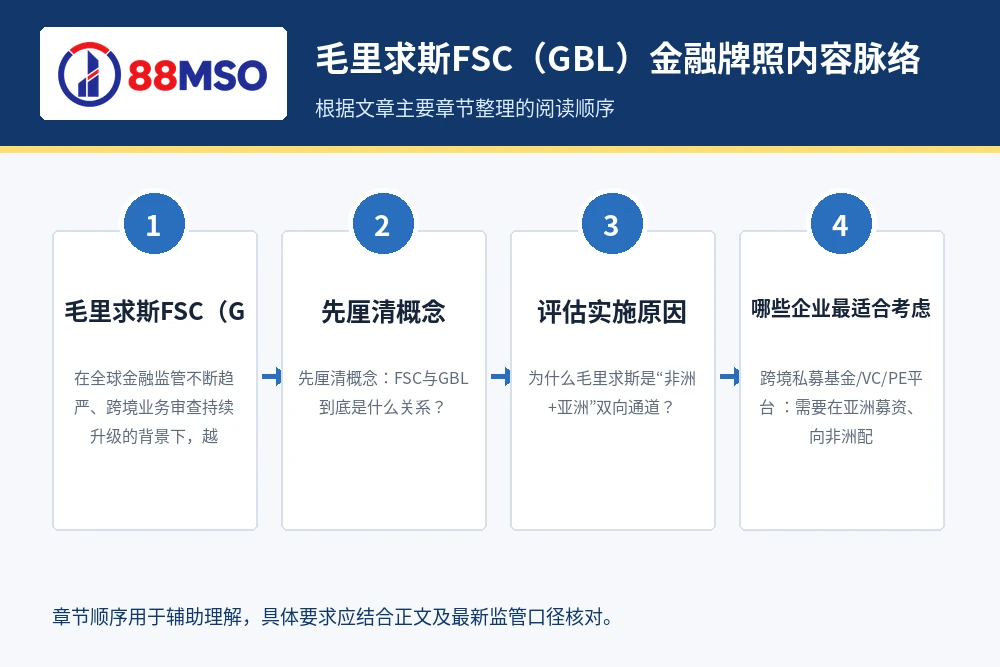
一、先釐清概念:FSC與GBL到底是什麼關係?
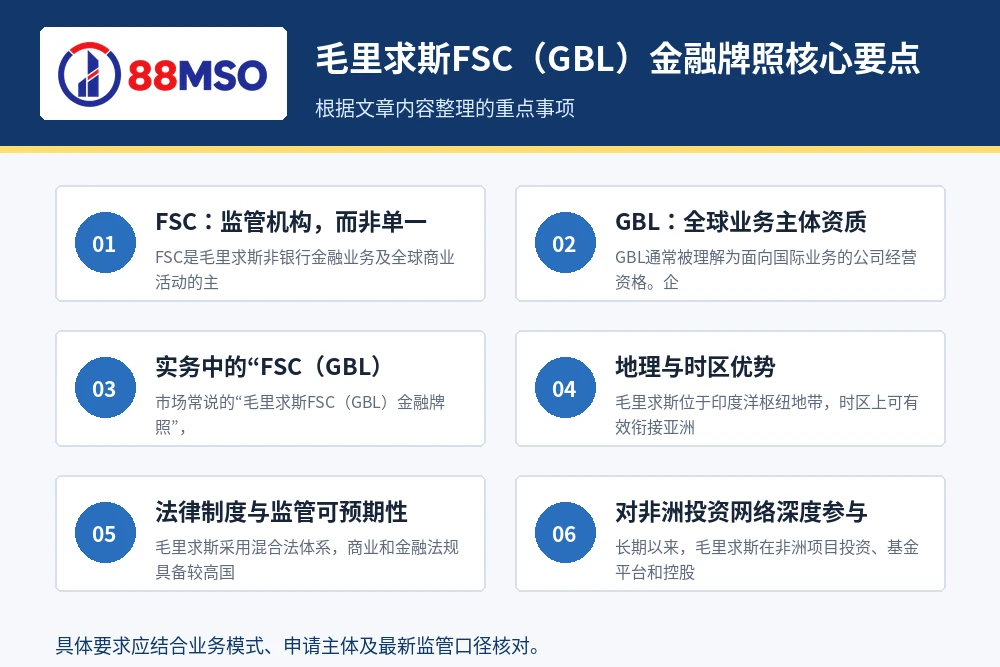
1. 森林管理委員會:監管機構,而非單一牌照名稱
FSC是毛里求斯非銀行金融業務及全球商業活動的主要監理機構,負責監理投資、保險、證券、基金管理、金融諮詢等多類持牌業務。也就是說,FSC是“監管者”,不是“牌照本身”。
2. GBL:全球業務主體資質
GBL通常被理解為面向國際業務的公司經營資格。企業取得GBL後,可在毛里求斯開展面向境外的相關商業活動,並在符合當地實質運營、稅務和揭露要求前提下,獲得較高的國際認可度。
3. 實務中的“FSC(GBL)牌照”
市場常說的“毛里求斯FSC(GBL)金融牌照”,通常指的是:先建立符合要求的GBL公司,再根據業務申請FSC監管下的具體金融牌照或備案。例如投資顧問、基金管理、證券相關活動等,具體依業務範圍而定。
二、為什麼毛里求斯是「非洲+亞洲」雙向通道?
1. 地理與時區優勢
毛里求斯位於印度洋樞紐地帶,時區上可有效銜接亞洲與非洲工作時段,降低跨區域營運溝通成本。對需要同步處理亞洲募資、非洲投資執行的團隊尤其友好。
2. 法律制度與監理可預期性
毛里求斯採用混合法體系,商業和金融法規具備較高國際可讀性。對機構投資人而言,監理可預期性往往比「名義稅率」更重要,因為這直接關係到募資、審計、託管與退出。
3. 對非洲投資網絡深度參與
長期以來,毛里求斯在非洲計畫投資、基金平台與控股結構中扮演關鍵角色。尤其在私募基金、基礎設施項目、能源與金融科技投資中,毛里求斯SPV和基金結構有較高使用率。
4. 國際稅務協定與結構彈性
毛里求斯與多個國家和地區簽訂租稅協定,疊加其公司法與基金法框架,使其在股權持有、分紅安排、資本利得規劃具備一定設計空間。但要特別注意:當前國際稅務環境強調“實質重於形式”,不能再沿用過去「空殼架構」思維。
三、哪些企業最適合考慮FSC(GBL)路徑?
- 跨國私募基金/VC/PE平台:需要在亞洲募資、向非洲配置資產;
- 家族辦公室與高淨值資產配置平台:希望建立國際化持有與傳承架構;
- 跨國金融科技企業:需在多個法域開展投資、顧問或資金管理相關服務;
- 區域控股與投融資集團:有多國子公司,需優化股權和資金路徑;
- 計劃二次融資或海外上市前重組企業:需要提升主體治理透明度與合規可信度。
反過來說,如果企業僅追求短期稅負壓降、沒有真實業務團隊、缺乏長期營運計劃,那麼GBL並非理想選擇,甚至可能在銀行開戶、審計和盡調環節遭遇阻力。
四、申請流程全景:從設立到持牌的關鍵步驟
1. 業務模型與牌照映射
第一步不是“先註冊公司”,而是先做業務活動拆解:資金從哪裡來、流向哪裡、是否觸發受監管活動、客戶所在司法區是否另需本地許可。很多申請失敗,源於業務描述與許可類型不匹配。
2. 公司架構設計與治理安排
GBL結構通常需要滿足一定的本地治理要求,包括董事安排、公司秘書、註冊地址、會計記錄保存等。實踐中,治理文件要與未來融資、稅務、銀行合規保持一致,避免後期反覆重組。
3. KYC/盡調與資金來源說明
董事、股東、最終受益人(UBO)通常需要提交完整KYC資料。若涉及複雜股權鏈、信託層或多法域控股,應事先準備穿透說明和資金來源邏輯。
4. 合規手冊與內控制度
視業務類型不同,可能需要提交AML/CFT政策、風險評估框架、客戶分類與持續監測機制、可疑交易報告流程等文件。對金融業務來說,制度文件不是模板拼接,而是未來審查運作的底盤。
5. 監管溝通與補件
FSC在審理中可能會提出補充問題,例如業務實質、外包安排、關鍵人員經驗、IT與資料管理等。是否能快速、準確回應,直接影響審批節奏。
6. 持牌後落地:銀行帳戶、審計、稅務申報
拿到牌照不代表結束。帳戶開立、交易路徑設計、年度審計與監管報告、稅務申報與實質營運證明,才是決定結構長期可用性的關鍵。
五、持續合規是核心:不只“拿牌”,更要“用牌”
在當前全球監管協作背景下,機構應把合規視為持續工程。以下是FSC(GBL)結構最常見的持續義務:
- 年度申報與審計:按時提交財務報表、審計報告及監管資料;
- 實質營運證明:董事會議記錄、關鍵決策鏈、本地營運證明等;
- AML/CFT執行:客戶盡調、交易監測、可疑交易上報、員工培訓;
- 重大變更報備:股權、董事、業務範圍、控制權變化需依法申報;
- 跨境數據與外包管理:特別是系統託管、營運外包、客戶資料跨境傳輸。
很多企業在前期重視“申請文件”,卻忽視“運營文件”。建議從第一天起就建立合規台帳和證據留痕機制,降低未來審計與銀行復核壓力。
六、常見迷思與風險點
迷思1:把GBL當成“免稅殼公司”
現實中,監理與稅務機關越來越強調經濟實質。沒有團隊、沒有決策、沒有商業邏輯的結構,極易在盡調中被否定。
迷思2:忽略母公司所在地監管影響
例如總部在香港、新加坡或內地的機構,也需評估本地監管對境外持牌活動的資訊揭露和穿透要求,避免跨法域合規衝突。
迷思3:先開戶後合規
國際銀行已將開戶盡調前化,若沒有清晰牌照路徑、交易邏輯與受益人透明結構,開戶難度會明顯上升。
迷思4:低估後續維修成本
包括專業審計、法定服務、合規官支持、系統留痕等都需要預算。持牌結構不是一次性採購,而是長期營運資產。
七、與香港架構如何協同:雙中心策略的實操價值
對許多華語企業而言,更現實的路徑不是“二選一”,而是“多中心協同”:以香港為融資、交易、品牌與銀行網路中心,以毛里求斯作為非洲專案投資與持有平台。這種組合在以下場景中較常見:
- 香港主體負責投資者關係與資金歸集,毛里求斯主體負責區域計畫落地;
- 香港持牌能力(如證券、資管相關)與毛里求斯投資載體形成分工;
- 透過統一的AML/KYC標準與合規報告體系,提升集團整體可審計性。
這也是為何不少機構在規劃毛里求斯牌照時,會同步評估香港MSO、SFC、保險經紀或放債人等牌照銜接邏輯。像88MSO這類長期深耕香港金融合規的服務團隊,通常較擅長從「集團監管視角」設計跨司法區落地方案,而非只處理單點註冊動作。
八、企業落地建議:三步驟把不確定性降到最低
第一步:做“監管地圖”而不是“註冊清單”
先確認你在每個法域觸發的監理邊界,再決定主體與牌照配置。避免出現「結構搭完才發現不能做業務」的被動局面。
第二步:把稅務、合規、銀行盡調一體化設計
三者不是獨立模組,而是一套敘事邏輯。盡調時,銀行最害怕的是文件互相矛盾;監管最重視的是業務可解釋性和持續可執行性。
第三步:建立可複製的合規營運機制
包括董事會節奏、客戶風險分層、交易監測閾值、異常上報流程、外包商管理標準。這樣當業務擴展到更多國家時,組織不會“每進一地就重做一套”。
結語:GBL不是“捷徑”,而是“橋樑”
毛里求斯FSC(GBL)金融牌照的價值,不在於提供某種監管套利空間,而在於它能在合規框架下,為企業建構連接非洲與亞洲的穩定通道。真正成功的機構,往往不是“牌照拿得最快”,而是架構最清晰、治理最完整、合規最能落地。
如果你的企業正處於跨國擴張、境外募資、區域投資平台建置階段,建議儘早啟動可行性評估,尤其要把牌照申請、銀行開戶、稅務安排、AML體系和集團治理放在同一張藍圖中規劃。這樣,毛里求斯才會成為你全球化佈局中的“增益節點”,而非新的合規負擔。
常問問題:企業最關心的5個問題
1. GBL是否等同於所有金融業務牌照?
不是。GBL是全球業務主體資格,具體是否可從事受監理金融活動,取決於是否取得FSC對應許可或滿足相關豁免條件。
2. 沒有本地團隊可以申請嗎?
理論上可透過法定服務支援來推進,但在當前實質監理趨勢下,建議配置與業務規模相符的本地治理與營運要素。
3. 審批一般需要多久?
取決於業務複雜度、資料完整性、股權結構透明度及監理詢問次數。前期準備越紮實,整體週期越可控。
4. 取得牌照後是否一定能開戶?
不一定。銀行會獨立進行KYC與商業模式審查。持牌只是加分項,交易邏輯、資金來源與持續合規能力同樣關鍵。
5. 香港與模里西斯能否連結搭建?
可以,且在「亞洲募款+非洲投資」場景較常見。關鍵在於兩地監管責任邊界清晰、文件口徑一致、集團治理可穿透。
先核對監管機構、法律名稱和可做業務
毛里求斯金融服務委員會(FSC)是當地非銀行金融服務和全球業務的綜合監管機構,監理範圍包括證券市場中介、集體投資計畫及保險等行業。
研究毛里求斯FSC(GBL)金融牌照時,第一步是確認地方主管機關、許可在法律中的正式名稱、獲準活動及公開查詢方式。市場上常把公司註冊、業登記、監管許可和私人機構會員統稱為“牌照”,如果不先拆開,成本和可開展業務都會被高估。
比較不同地區時,應使用同一組維度:客戶可位於哪裡、能否持有客戶資產、資本與擔保、當地董事和人員、實體經營、審計申報、銀行及支付通道,以及主要市場是否認可該許可。涉及費用和辦理週期時,應以監理機關當期表格及收費表為準。
閱讀更多:離岸外匯牌照對比:萬那杜、貝里斯、塞席爾、BVI優劣與費用詳解、跨國企業如何透過毛里求斯GBL牌照享有投資非洲及印度的雙邊免稅協定?。
閱讀更多:毛里求斯 FSC 金融牌照申請指南。