简體中文
 繁體中文
 English
科摩羅Mwali離岸銀行牌照風險核查:BCC警告與授權真實性
官方核驗更新(2026年8月):科摩羅財政部公佈的中央銀行通告明確警告:Mwali International Services Authority被列為聲稱發放銀行及金融機構許可的虛構機構,相關離岸銀行活動不應被視為科摩羅中央銀行授權。企業不應以該所謂牌照進行受規管銀行業務或向客戶宣傳其具有主權監管效力。 具體規則見科摩羅財政部公佈的中央銀行警告。
市場上部分仲介以低成本、短週期推廣所謂科摩羅Mwali(莫埃利)離岸銀行牌照。但科摩羅中央銀行(BCC)於2025年12月8日簽署、在其網站2026年2月24日發布的通告明確點名MISA,指出其無權在科摩羅頒發銀行或金融機構許可。行銷宣傳不能取代法定授權。
本文將原申請導向內容調整為授權查證、存量風險處置和合法替代路徑的盡調清單。結論針對通告點名的MISA及其聲稱的科摩羅銀行和金融許可,不據此判斷所有相關企業或其在其他司法轄區的獨立許可。
一、如何辨識所謂Mwali牌照的行銷風險?
1. 低成本宣傳不能證明發牌權限
有關低成本和快速上線的宣傳應先核查法律依據,重點包括:
- 收費方身份、合約標的及退款約定;
- 本公司註冊證明與金融監理許可是否混用;
- 是否以所謂證書誘導尚未獲合法授權的機構開展金融業務。
2. 數位化業務說明不能取代許可
不能依據MISA所謂牌照聲稱獲準進行跨境收付、企業結算、帳戶管理、融資或銀行業務。每項活動均須向具有法定權限的主管機關核對許可及限制;技術系統、AML文件和支付通道不賦予金融經營權。
3. 其他地區的合法許可須獨立核驗
不能把MISA所謂牌照作為海外架構的合法起點。研究離岸執照時,應分別核對主管機關、法定業務權限及目標客戶所在地要求;本集團其他實體的獨立許可也不能自動覆蓋未獲授權的主體。
二、先釐清:所謂證書不構成科摩羅金融業務授權
企業在支付費用、宣傳或開展業務前,應先核實發牌機構的法定權限。根據BCC已公佈的警告,應注意以下邊界:
- 不能據此聲稱獲準:銀行、帳戶、跨境結算、融資或其他受規管金融服務。所謂批復不能彌補發牌機關缺乏法定權限。
- 需審慎:面向高風險國家客戶、匿名交易、資金來源不明的大額流轉。
- 不可忽視:即便在離岸地區,也必須建立AML/KYC制度、客戶風險分層、可疑交易監測與通報機制。
不能把MISA所謂牌照描述為「合規可運作」的起點。即使已有公司、帳戶、AML制度或中介確認函,也不能據此認定獲得BCC授權;存量業務應由獨立法律顧問核查並制定風險處置安排。
三、授權核查與合法替代路徑的5個盡調模組
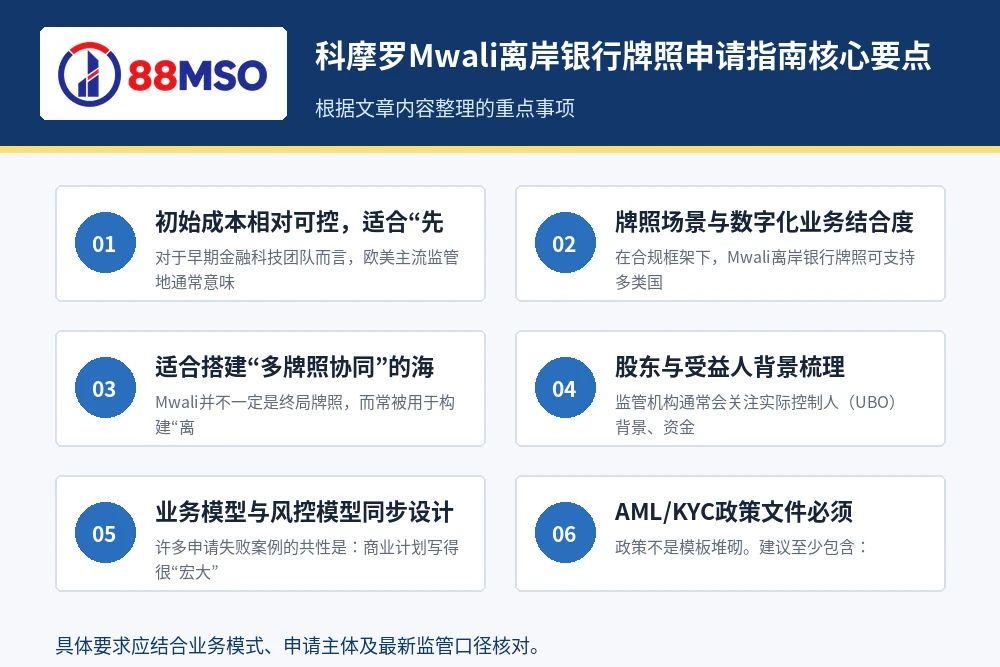
1. 股東與受益人背景梳理
以下資料用於核查交易對手及另行申請有效許可,不構成MISA牌照申請指南。應核對實際控制人背景、資金來源與金融從業記錄,包括:
- 股權路徑穿透圖;
- 資金來源與財富證明資料;
- 關鍵人員無犯罪及合規聲明。
2. 業務模型與風控模型同步設計
獨立盡調應將商業模式與目標市場合法授權對應,並核查:
- 客戶來自哪些國家與產業;
- 如何做客戶准入和持續盡調;
- 如何辨識洗錢、詐欺、制裁名單風險。
3. AML/KYC政策文件必須“可落地”
政策不是模板堆砌。建議至少包含:
- 客戶識別(KYC/KYB)流程;
- 高風險客戶增強盡調(EDD);
- 交易監測規則與預警閾值;
- 可疑交易報告(STR)機制;
- 員工培訓與內部稽核安排。
4. 關鍵崗位配置:合規官與風控負責人
監管在意“誰在負責”。即便是輕量化團隊,也應至少明確:
- 合規負責人(對應AML執行);
- 風控/審計支援角色;
- 董事會層級的合規監督責任。
5. 銀行帳戶與支付通道的前置規劃
銀行開戶不證明具備金融經營權;取得有效許可也不保證銀行接受。應在合法授權核驗後評估:
- 營運帳戶與備付金帳戶方案;
- 收付款清結算路徑設計;
- 合作銀行/EMI/PSP盡調包準備。
四、發現MISA相關證書後的核查與處置流程
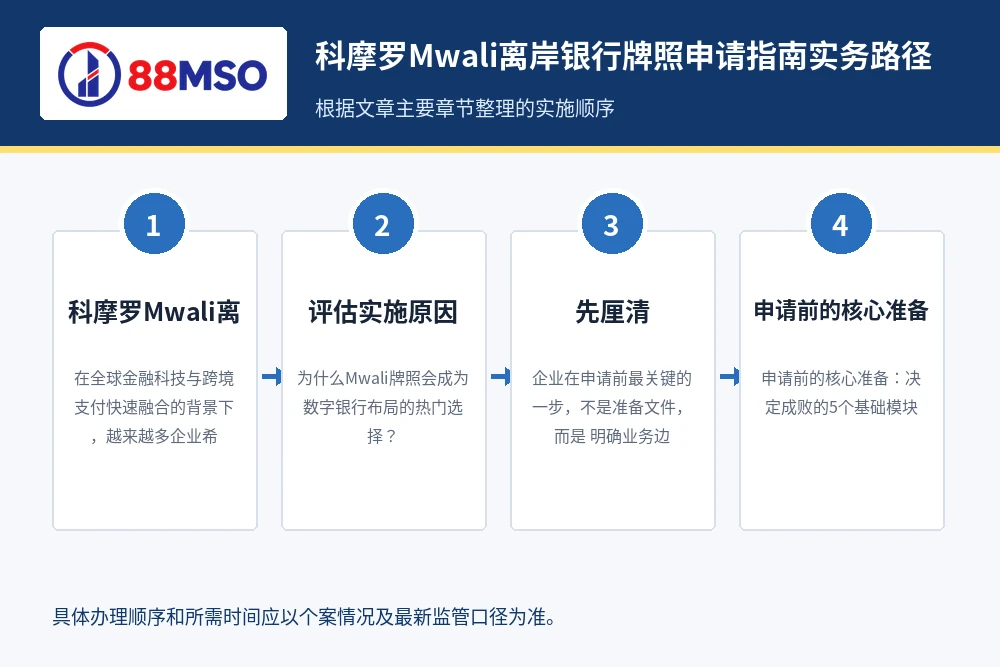
步驟1:核對發牌機關與業務範圍
整理證書、合約、發牌方名稱、業務宣傳及資金流。對照BCC通告核驗MISA相關聲稱,並逐項確定哪些業務需要當地或客戶所在地的金融許可。
步驟2:區分公司登記與金融授權
核驗公司登記、董事股東及實際控制人,但不得把公司合法註冊等同於取得銀行或金融許可。集團內其他主體的授權應按實體和業務分別確認。
步驟3:保留證據並進行獨立法律評估
儲存證書、付款記錄、合約、宣傳頁面及往來文件。委託獨立法律顧問核查發牌依據、存量客戶合約和資金處置義務,避免繼續依賴銷售方單方面解釋。
步驟4:向有法定權限的主管機關核實
透過主管機關官方管道核實許可和獲準活動。不能將MISA或中介的註冊頁、驗證連結或續費通知當作BCC認可證明。
步驟5:處理未經證實的宣傳及存量風險
不得依據MISA所謂證書新開受規管業務或宣傳主權監理背書。對存量客戶、資金、合約和可能的報告義務,應依獨立法律意見及主管機關要求有序處置。
步驟6:另行評估合法許可路徑
如擬繼續經營,須依實際業務和目標市場評估由法定主管機關簽發的有效許可;獲準後才在其權限範圍內運營,並履行適用的審計、報告和AML義務。
五、費用與週期:先核實合約及許可有效性
中介報價和辦理速度不能證明許可有效。既有費用應核對合約及追索安排;另行申請合法許可時,可獨立評估:
- 前期成本:公司註冊、牌照申請、法律與合規文件、盡調公證認證等;
- 中期成本:系統搭建、風控工具、合規顧問與人員配置;
- 後期成本:年審、審計、續牌、政策維護、監管溝通。
本文不提供MISA所謂許可的可行申請週期或費用承諾。合法替代方案的費用和時限,應以相應主管機關目前資料及具體業務複雜度為準。
六、常見迷思:證書、AML與帳戶均不取代合法授權
迷思1:把牌照當作唯一門檻
首先必須確認發牌機關有法定權限。金融合作、清算通道或客戶信任不能彌補缺乏有效金融許可的問題。
迷思2:忽視反洗錢體系建設
沒有完整AML機制的機構,在開戶、通道審查和合作盡調環節會被頻繁拒絕。合規不是成本項,而是業務准入門票。
迷思3:商業計劃脫離營運能力
很多團隊將全球擴張寫進計劃書,卻沒有對應的合規、客服、爭議處理與技術能力,導致落地階段連續失分。
迷思4:低估跨境監理聯動
即便是離岸執照,只要觸達其他市場客戶,就可能觸發當地金融監管、資料保護與消費者保護規則。
七、如何評估香港及其他市場的獨立合法路徑?
不能把MISA所謂牌照作為“起步平台”,也不能透過疊加香港合規文件賦予其法律效力。香港及其他市場的許可應根據實體、受規管活動及客戶所在地獨立申請及核驗。
獨立規劃時可依下列順序進行核查:
- 第一階段:識別受規管活動,核查主管機關和法定許可;
- 第二階段:按目標市場評估有效許可及經營條件,獲準前不進行相關受規管業務;
- 第三階段:對每一持牌實體落實業務邊界、治理、風控與持續報告。
在這過程中,具備香港金融合規實操經驗的顧問團隊價值會非常明顯。以88MSO/88MSO長期服務企業出海的經驗來看,真正有效率的方案並不是“只追求最快拿證”,而是從一開始就把牌照申請、銀行開戶、AML體系、後續年審設計為同一張路線圖,避免後期反覆返工。
八、實操建議:授權核查與存量風險行動清單
- 先做合規體檢:先驗發牌權限,再評估股東、資金及客戶結構及存量風險;
- 明確目標市場:不要用單一離岸牌照覆蓋所有國家業務;
- 同步準備銀行資料:提前建立可被銀行理解的風控敘事;
- 預留營運預算:別把預算都花在「拿證」階段;
- 建立年度維護機制:把合規當成持續工程,而非一次性項目。
結語:先確認法定授權,再規劃業務
面對MISA相關證書與宣傳,應以BCC公開警告作為核查依據,不能宣稱它提供合法銀行業務起點。核心要求是:有效金融授權不能由低價證書、公司註冊或AML制度替代。
擬開展數位銀行或跨境金融業務,應先確認法定主管機關、受規管活動和目標市場許可要求。持有MISA相關文件的企業,應核實其法律狀態及存量義務,再獨立評估合法替代路徑。
常問問題:關於Mwali離岸銀行牌照的高頻問題
Q1:MISA所謂Mwali牌照能作為金融業務起點嗎?
不能據此認定獲準。BCC已明確點名MISA並否定其在科摩羅頒發銀行和金融許可的權限,企業不應以其所謂證書開展受規管金融業務。
Q2:已有MISA證書、銀行帳戶和AML流程,可以展業嗎?
這些材料不能取代法定金融授權。不得僅據此上線或擴大受規管業務;應先查核真實許可,並就存量客戶、資金和報告義務取得獨立法律意見。
第三季:是否還需要做反洗錢與客戶盡調?
適用的反洗錢、制裁及客戶盡調義務仍須履行,但落實這些制度不能使無權機構頒發的所謂許可變成有效金融授權。
第四季:Mwali牌照能否取代香港或其他主流金融牌照?
不能。MISA所謂證書不構成BCC授權,也不能取代香港或其他市場的法定許可。其他實體在其他司法轄區的獨立授權須另行核對。
先核對監管機構、法律名稱和可做業務
核查其他司法轄區的合法路徑時,可參考離岸金融許可類別、主管機關與業務邊界目錄;這不改變本文對所謂Mwali許可真實性的風險提示。
這類方案必須先做監管真實性查核。科摩羅財政部公佈的中央銀行通告明確把Mwali International Services Authority列為聲稱發放銀行及金融機構許可的虛構機構,並提醒相關離岸銀行活動屬非法;因此不能把所謂Mwali牌照當作科摩羅中央銀行授權。
研究科摩羅Mwali離岸銀行牌照申請指南時,第一步是確認地方主管機關、許可在法律中的正式名稱、獲準活動及公開查詢方式。市場上常把公司註冊、業登記、監管許可和私人機構會員統稱為“牌照”,如果不先拆開,成本和可開展業務都會被高估。
比較不同地區時,應使用同一組維度:客戶可位於哪裡、能否持有客戶資產、資本與擔保、當地董事和人員、實體經營、審計申報、銀行及支付通道,以及主要市場是否認可該許可。涉及費用和辦理週期時,應以監理機關當期表格及收費表為準。
閱讀更多:杜拜DMCC數位資產註冊與VARA牌照有何不同? Web3企業落地方案對比、薩爾瓦多 vs 巴哈馬(DARE):拉丁美洲及加勒比海新興數位貨幣牌照優勢對比。