简体中文
 繁體中文
 English

香港放債人牌照不是“一次性動作”:為什麼年審與持續合規決定業務生死?
在香港經營放債業務,許多企業最初關注的是“如何拿到牌照”,但真正決定放債機構能否長期穩健經營的,往往不是申請階段,而是拿牌後的持續合規能力。其中,牌照年審、利率上限管理、廣告宣傳規範與記錄保存制度,是監理實務中最容易出問題、也最容易被執法機關聚焦的四大高風險環節。
尤其在香港監理環境持續趨嚴、消費者保護意識提升的背景下,放債人如仍採「粗放管理」模式,不僅可能面臨罰款、牌照續期受阻,嚴重時還會觸發刑事風險與品牌聲譽危機。換言之,合規從「成本中心」轉變為放債機構的核心競爭力。
本文將圍繞香港放債人牌照年審與持續合規的關鍵要點,深入解析實務中最常見的迷思與因應策略,幫助企業建立可執行、可審計、可持續的合規體系。
一、香港放債人執照年審:流程、重點與常見風險
1. 年審不只是“交文件”,而是監理信任的延續
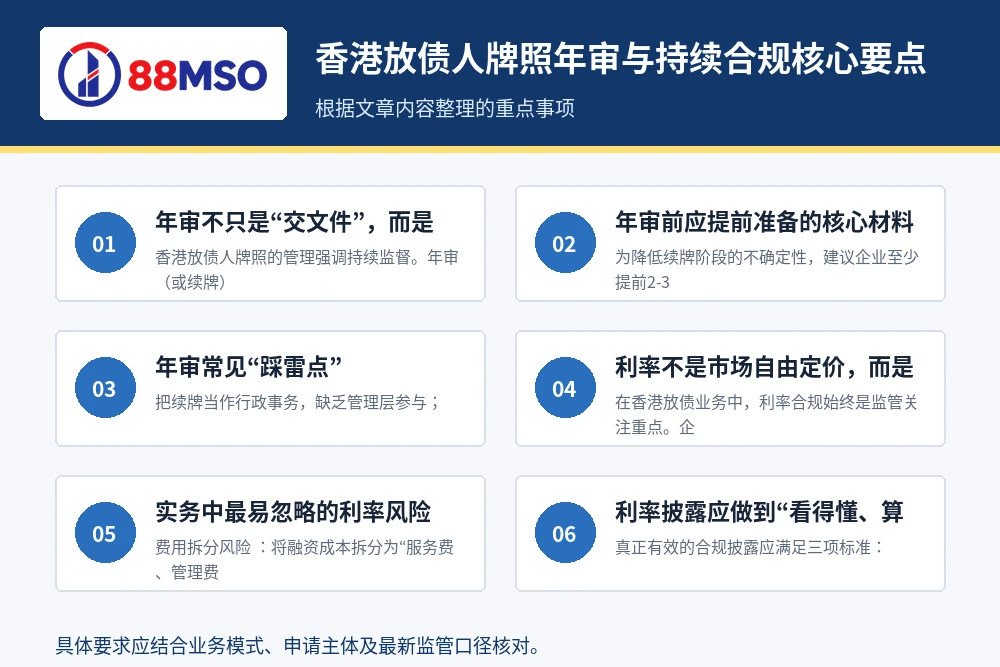
香港放債人牌照的管理強調持續監督。年審(或續牌)階段,監管方通常會關注機構在過去一個週期內的實際運作情況,尤其是:
- 是否依法定要求經營與揭露;
- 是否有投訴、爭議或執法記錄;
- 貸款文件、客戶溝通、還款安排是否規範;
- 內部控制與合規機制是否真實運作,而非“紙面制度”。
這意味著:即便企業曾順利拿牌,只要後續經營有持續瑕疵,續牌階段同樣可能遇到阻力。
2. 年審前應事先準備的核心資料
為降低續牌階段的不確定性,建議企業至少提前2-3個月進行內部預審,重點包括:
- 牌照與公司資料核對:公司註冊資訊、董事/股東變更、營業地址、聯絡人資料是否一致;
- 業務營運數據匯總:貸款筆數、逾期比例、催收安排、投訴與糾紛處理紀錄;
- 合約與揭露文件抽檢:借貸協議、還款通知、收費說明、利息計算方式;
- 廣告與行銷素材留檔:線上線下宣傳內容是否合規、是否有誤導性陳述;
- 記錄保存與檢索測試:能否在較短時間內調取指定交易與顧客檔案。
實務上,很多機構並非“惡意違規”,而是因文件管理混亂、流程缺乏標準化,導致在檢查或續牌時無法證明自身合規。
3. 年審常見“踩雷點”
- 把續牌當作行政事務,缺乏管理層參與;
- 客戶檔案不完整,關鍵簽署頁缺失;
- 實際收費與合約揭露不一致;
- 廣告承諾「低息」「秒速批核」但無充分條件說明;
- 投訴處理記錄缺位,無法展示整改閉環。
因此,年審最優解不是“臨時補材料”,而是將合規要求嵌入日常運營。
二、利率上限合規:放債業務最核心的法律紅線
1. 利率不是市場自由定價,而是受法律邊界約束
在香港放債業務中,利率合規始終是監理關注重點。企業應清楚認識:「名目利率」合規,不代表「綜合融資成本」必然合規。監理或司法判斷時,通常會結合交易實質,檢視是否通過各類費用、附加條款或結構性安排,變相突破利率約束。
因此,機構在設計產品時,不能只看單一利率條款,而要從整體成本出發,審查客戶實際負擔與揭露透明度。
2. 實務上最易忽略的利率風險
- 費用拆分風險:將融資成本拆分為「服務費、管理費、諮詢費」但缺乏真實服務基礎;
- 逾期條款過度懲罰:逾期利息、違約金、催收費疊加後明顯失衡;
- 提前還款處罰不合理:導致客戶實際資金成本畸高;
- 口頭承諾與合約不一致:銷售話術承諾“實際上更低”,但文字揭露複雜難懂。
建議機構建立「產品上線前法律審核+存量產品定期覆核」雙機制,確保合約條款、收費結構與銷售話術的一致性。
3. 利率揭露應做到「看得懂、算得清、留得下”
真正有效的合規揭露應符合三項標準:
- 看得懂:關鍵費率、總成本、逾期後果以清晰語言呈現;
- 算得清:客戶可據此複審每期應還金額構成;
- 留得下:披露過程留痕,便於後續審計與爭議舉證。
這不僅降低監理風險,也能減少後續糾紛與投訴成本。
三、廣告規管:獲客成長與合規底線如何平衡?
1. 放債廣告的高風險特徵
放債業務天然涉及消費者資金壓力與資訊不對稱,因此廣告宣傳是執法關注高頻區。常見違規表達包括:
- 「零門檻」「100%核准」「無需審查」等絕對化措詞;
- 弱化風險、誇大額度或放款速度;
- 對費用、利息、還款條件揭露不充分;
- 使用容易誤導的「超低月息」但不說明計算基礎。
在數位行銷時代,短片、社群媒體、KOL合作、即時通訊群發等管道更容易出現“話術失控”,企業應建立統一的廣告審核機制。
2. 建立廣告合規“三道防線”
- 第一道:行銷草稿審查——由業務、法務、合規共同確認關鍵字與風險提示;
- 第二道:發布前審批——確保版本可追溯,保留審批意見與最終稿;
- 第三道:發布後巡檢——定期抽查線上頁面、代理商頻道、第三者轉發內容。
對外包行銷團隊、代理人、聯營通路,必須在合約中明確合規責任、素材授權邊界與違規追責機制,否則「第三方違規」同樣可能回溯至持牌主體。
3. 廣告文案優化建議(合規+轉換)
合規並不等於“不能行銷”,而是從“刺激型承諾”轉向“透明型價值表達”。例如:
- 強調審批條件、流程透明、還款方案靈活;
- 明確提示借貸成本與責任;
- 提供標準化範例,幫助客戶理解總還款額。
長期來看,透明行銷更有利於提升客戶品質與復貸穩定性。
四、記錄保存:被低估的“合規生命線”
1. 為什麼記錄保存決定你能否“自證清白”
監理檢查、客戶爭議、司法程序中,機構最常見的困境不是“沒有做”,而是“做了但沒有證據”。記錄保存本質是合規體系的證據工程,直接關係到:
- 是否能證明客戶已被充分揭露與告知;
- 是否能重建交易全過程;
- 是否能證明內部審核與風控流程真實存在;
- 是否能有效回應監理問詢。
2. 重點保存哪些紀錄?
- 客戶識別與盡職調查資料;
- 貸款申請、審批、放款、還款全流程文件;
- 合約版本、變更記錄、補充協議;
- 利率與費用揭露憑證(包括電子確認);
- 催收溝通記錄、投訴處理記錄與整改報告;
- 廣告素材、投放記錄、審批痕跡。
建議採用「電子化歸檔+權限管理+定期備份+抽樣機制」的方式,提高檢索效率與資料完整性。
3. 記錄保存的常見錯誤
- 各部門各自存檔,口徑不一致;
- 只保留結果,不保留流程;
- 電子證據缺少時間戳或版本管理;
- 離職交接不完整導致關鍵資料斷鍊。
如果機構計劃擴大規模、引入外部資金或進行併購,記錄體系的完整度將直接影響估值與交易可行性。
五、把持續合規做成經營能力:從“應付監管”到“系統治理”
1. 建議搭建的合規治理框架
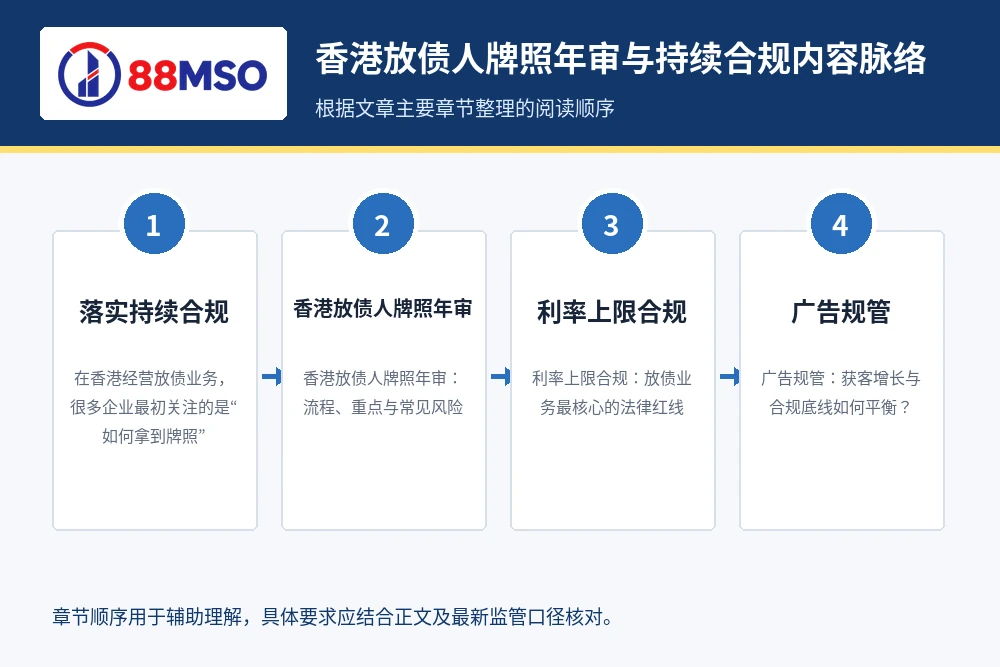
放債機構可依「制度—流程—證據—複盤」四層結構建立合規體系:
- 制度層:利率政策、廣告管理方法、客戶投訴處理機制、檔案管理制度;
- 流程層:產品審批、行銷審批、異常交易上報、續牌準備清單;
- 證據層:全流程留痕、版本控制、檢查台帳;
- 複盤層:季度合規評估、問題整改閉環、培訓與問責機制。
2. 人員與訓練:合規不是法務部門“單兵作戰”
業務、營運、客服、催收、市場團隊都在製造合規風險,也都應承擔合規責任。建議至少做到:
- 新進員工入職合規培訓;
- 高風險職位專項訓練(銷售、催收、廣告投放);
- 重大監理更新的快速宣導;
- 通過考核與抽檢驗證訓練效果。
管理階層的態度同樣關鍵。若績效體系只考核放款規模,不考核投訴率、合規扣分、資料完整度,違規行為會被激勵放大。
3. 借助專業機構,降低試錯成本
對於跨國展業或多牌照佈局的企業而言,香港放債業務往往只是整體金融合規版圖的一部分。此時,依托具備香港金融牌照全案經驗的專業團隊,可更快建立標準化合規體系,減少「邊做邊錯」的成本。
以88MSO所處的產業服務生態為例,越來越多企業傾向選擇「執照申請+年審維護+持續合規託管」的一體化方案,其核心價值不在於文書代辦,而在於將監理要求轉化為可執行的經營流程,幫助企業在成長與合規之間實現長期平衡。
六、結語:真正的競爭力,是“持續合規下的可持續增長”
香港放債市場的門檻,從來不只是拿牌門檻,更是長期經營中的紀律門檻。年審只是結果呈現,背後反映的是機構在利率管理、廣告規範、記錄保存與內部治理方面的真實水平。
當產業進入精細化監管時代,能夠長期勝出的,不是最激進放款的機構,而是最早把合規能力產品化、流程化、數據化的機構。對放債人而言,合規不是成長的對立面,而是成長的底盤。
如果企業正處於續牌準備、制度升級或跨境金融業務佈局階段,儘早進行系統化合規診斷,往往比事後補救更具成本效益,也更有利於在香港建立穩定、可信、永續的金融業務基礎。
場地、業務計劃和貸款文件要互相對應
處理香港放債人牌照年審與持續合規時,租賃或使用場地前應確認用途、業主同意、入口標識、檔案保管及現場檢查安排,並讓申請表上的營業地址與實際接待、審批和保存記錄的地點一致。場地本身合適,並不表示業務計劃和適當人選審查可以省略。
持續合規資料應至少涵蓋貸款申請、還款能力評估、費用和利率揭露、貸款協議、擔保或抵押品資料、催收溝通、廣告審批、投訴處理及客戶個人資料保護。準備聆訊時,應能清楚解釋客戶來源、資金來源、審批權限和第三方中介安排。
業界參考資料:香港公司註冊處:放債人牌照刊物及申請指引。